
Comment comptabiliser un abonnement logiciel ?
 David
•
13 septembre 2026
Classer une dépense numérique peut vite devenir un casse-tête, surtout quand la facture arrive au milieu d’autres frais de fin de mois. Entre un achat ponctuel, un accès en ligne et une licence renouvelée, la frontière n’est pas toujours évidente. Pourtant, l’enregistrement comptable d’un abonnement logiciel représente un réflexe essentiel pour éviter les erreurs de traitement, sécuriser la lecture des comptes et gagner du temps au moment de la clôture.
Dans ce guide, vous allez voir comment distinguer charge, immobilisation, licence et SaaS, afin de savoir quoi faire selon le contrat, la durée d’usage et la nature du droit obtenu. L’objectif est simple : vous aider à passer le bon enregistrement comptable d’un abonnement logiciel sans hésitation, avec une méthode claire, pratique et rassurante. Vous éviterez ainsi les erreurs fréquentes suivantes :
- confondre un simple service en ligne avec un logiciel immobilisable ;
- enregistrer un abonnement annuel comme un achat définitif ;
- oublier de rattacher la dépense à la bonne période ;
- mal traiter la TVA ou les frais annexes de support.
Quand faut-il considérer un logiciel comme une charge ou comme un actif ?
La logique comptable derrière la nature de la dépense
Avant de trancher, il faut regarder ce que vous achetez vraiment : un logiciel, un droit d’usage ou une simple mise à disposition. Si la dépense profite surtout à l’exercice en cours, elle ressemble à une charge ; si elle crée un avantage durable, elle peut devenir une immobilisation. En pratique, la comptabilité raisonne sur la durée, le contrôle obtenu et la condition d’usage. Une entreprise qui achète un logiciel installé sur ses postes ne le traite pas comme un logiciel utilisé en ligne via abonnement, et cette différence change le bilan comme le compte de résultat.
La règle est assez stable : plus l’acquisition donne un droit durable et identifiable, plus l’immobilisation devient plausible. À l’inverse, un logiciel loué ou consommé mois après mois reste souvent en charge. Pour décider, gardez ces cinq critères en tête :
- le mode d’acquisition ;
- la durée d’utilisation ;
- l’existence d’un droit de propriété ou d’usage limité ;
- le caractère récurrent ou non ;
- l’impact économique attendu sur plusieurs exercices.
Les cas où l’immobilisation s’impose vraiment
L’immobilisation s’impose surtout quand le logiciel est acquis pour une utilisation durable, avec une valeur identifiable et un avantage qui dépasse largement l’exercice. C’est souvent le cas d’un logiciel acheté en version complète, d’une solution métier installée sur serveur interne ou d’un droit d’utilisation exclusif sur plusieurs années. Dans ce type de situation, l’acquisition n’est pas une simple consommation courante : elle devient un actif suivi dans le temps, avec amortissement selon la durée retenue.
Imaginez un cabinet à Lyon qui achète un logiciel de paie pour 4 800 euros HT avec un droit d’usage de 5 ans : la logique n’est pas la même qu’un outil web facturé 29 euros par mois. Le premier pèse sur l’actif, le second sur la charge. Cette distinction évite de gonfler artificiellement les dépenses de l’année et permet de refléter correctement la réalité économique de l’entreprise.
Comment enregistrer une facture d’abonnement sans se tromper ?
Le schéma d’écriture le plus simple à retenir
Pour un abonnement, l’enregistrement suit presque toujours la même logique : la facture constate une dépense de service, puis le règlement vient soldé le fournisseur. Le plus simple est de partir de la facture, de vérifier le montant hors taxes, puis de rattacher la charge à la période concernée. Un bon enregistrement comptable d’un abonnement logiciel commence donc par l’analyse du produit facturé : accès, support, hébergement ou prestation associée. Cela vous évite de traiter un service récurrent comme un achat de bien. Vous pourriez également être intéressé par comptabilisation licence logiciel.
Voici les 4 étapes pratiques :
- identifier la nature de l’abonnement ;
- vérifier la TVA et la date de facture ;
- enregistrer la charge sur la bonne période ;
- pointer le paiement avec le bon compte fournisseur.
Exemple d’écriture : débit du compte 626 ou 628 pour 120 € HT, débit de TVA déductible pour 24 €, crédit du compte fournisseur pour 144 € TTC, puis règlement au crédit du compte banque. Ce schéma reste valable pour un abonnement mensuel comme pour une facture annuelle.
Ce qu’il faut vérifier avant de valider la saisie
Avant de valider, prenez trente secondes pour contrôler trois points : la date de la facture, la période couverte et le bon produit facturé. Si l’abonnement couvre 12 mois alors qu’il est payé en une seule fois, il faut parfois constater une charge à répartir. Le bon réflexe comptable consiste à rapprocher la facture de l’usage réel, surtout quand le service démarre en fin d’exercice. C’est là que l’enregistrement comptable d’un abonnement logiciel doit rester rigoureux pour éviter un décalage entre paiement et consommation. En complément, découvrez abonnement logiciel quel compte comptable.
| Situation | Traitement |
|---|---|
| Facturation mensuelle | Charge immédiate sur le mois |
| Facturation annuelle payée d’avance | Charge à répartir si la période dépasse l’exercice |
| Service déjà consommé mais non facturé | Charge constatée d’avance ou à payer selon le cas |
Ce tableau vous aide à garder une logique pratique : la facture n’est pas tout, la période compte autant que le paiement. Un contrôle simple en fin de mois permet d’éviter les écarts de résultat et les oublis de rattachement.
Licence, SaaS, maintenance : trois modèles, trois traitements
Pourquoi le SaaS est souvent comptabilisé en charge
Une licence donne un droit d’usage, parfois limité dans le temps, tandis qu’un SaaS repose sur une solution accessible en ligne sans transfert du logiciel chez vous. Dans le premier cas, vous pouvez parfois immobiliser la licence si elle est durable ; dans le second, la prestation ressemble davantage à un service récurrent. C’est pourquoi le SaaS est souvent enregistré en charge, surtout quand l’usage dépend d’un abonnement et non d’un achat définitif. Le mode de mise à disposition change donc totalement la lecture comptable.
Prenez trois exemples très concrets : un CRM comme HubSpot, un outil de paie en ligne comme PayFit, ou une suite bureautique Microsoft 365. Dans les trois cas, la solution est consommée dans le temps, avec une prestation renouvelée. La licence peut exister, mais elle n’a pas toujours le même poids qu’un produit installé. Dès qu’une dépense devient récurrente, la logique de charge devient souvent la plus cohérente pour la gestion quotidienne.
Comment traiter les frais de support et de mise à jour
Les frais de support, de maintenance et de mise à jour suivent souvent un traitement séparé de la licence principale. Si la prestation est ponctuelle, elle reste une charge externe ; si elle est intégrée dans un contrat global, elle se fond dans le service facturé. Le point clé est de distinguer ce qui relève du droit d’usage du logiciel et ce qui relève d’une prestation technique. Cette distinction est utile pour le contrôle interne, car elle évite de mélanger un service de dépannage avec un produit logiciel.
Dans une PME, un logiciel de gestion peut inclure une licence initiale, puis une maintenance annuelle de 480 euros et une prestation de paramétrage à 250 euros. Ici, la solution principale n’est pas forcément traitée comme le support. La récurrence ou non de la dépense aide à choisir : un renouvellement annuel ressemble à une charge, alors qu’un achat durable peut relever de l’actif. C’est cette lecture qui sécurise le traitement comptable.
Quels comptes utiliser pour classer correctement la dépense numérique ?
Les comptes de charges à privilégier
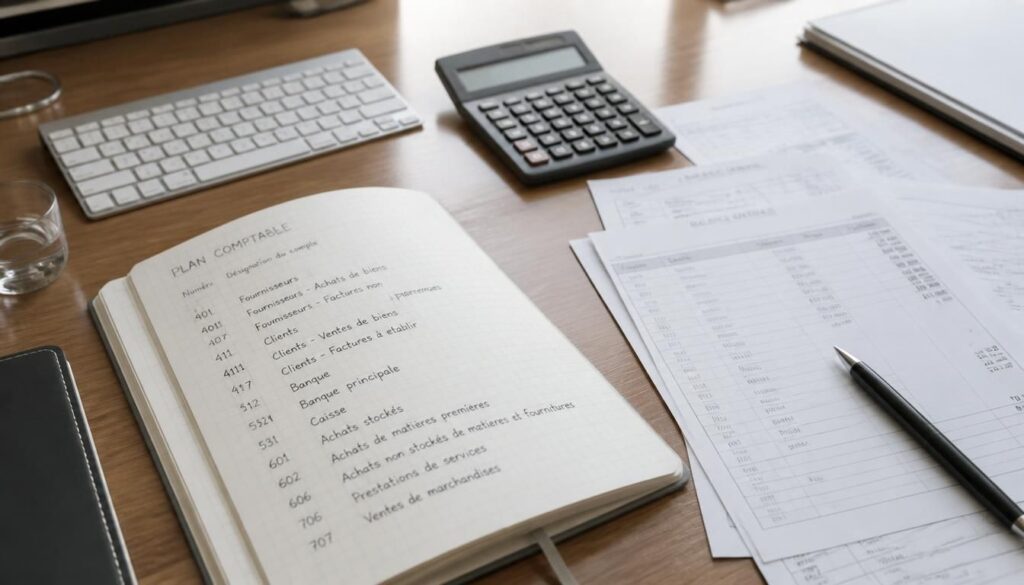
Pour un logiciel consommé en ligne ou un abonnement récurrent, le compte de charge est souvent le plus adapté. En pratique, le plan comptable mobilise surtout les comptes de services extérieurs, car ils reflètent une dépense d’exploitation. Le choix du compte dépend du nom exact sur la facture, du produit acheté et du niveau de gestion souhaité par l’entreprise. Un bon compte comptable doit rester lisible, car il facilite le contrôle et les rapprochements en fin de mois.
Voici les familles à connaître :
- 626 pour les frais postaux et télécoms si le contrat s’y rattache ;
- 628 pour les services extérieurs divers ;
- 613 pour certaines locations ou mises à disposition ;
- 44566 pour la TVA déductible ;
- 401 pour le fournisseur ou 512 pour la banque.
Un libellé clair comme « abonnement logiciel CRM janvier 2026 » ou « service SaaS facturation mensuelle » aide beaucoup au suivi comptable. Dans une entreprise, ce niveau de précision simplifie la gestion du plan et le contrôle des dépenses.
Les comptes d’immobilisation à connaître
Quand le logiciel est acquis comme un actif durable, le compte d’immobilisation devient central. Le plan comptable prévoit des comptes dédiés aux logiciels, souvent utilisés pour des droits acquis à long terme. Là encore, le nom du produit ne suffit pas : il faut regarder le droit obtenu, la durée et la logique d’exploitation. Un compte d’immobilisation ne sert pas à tout, mais il permet de refléter une solution utilisée sur plusieurs exercices.
Un bon réflexe consiste à vérifier si le logiciel doit être porté à l’actif ou s’il doit rester en charge. Les comptes d’immobilisation permettent alors de suivre l’investissement, puis de l’amortir. Si vous devez arbitrer entre deux traitements, posez-vous une question simple : cette entreprise contrôle-t-elle un actif durable ou paie-t-elle seulement un service ? Cette grille de lecture évite bien des hésitations.
Fiscalité, déductibilité et conformité : les points de vigilance
Les règles fiscales à garder en tête
Pour qu’une dépense soit fiscalement déductible, elle doit être engagée dans l’intérêt de l’activité et correctement justifiée. C’est vrai pour un avocat, un indépendant libéral comme pour une société de services. Le traitement fiscal suit généralement la comptabilité, mais il faut rester attentif aux conditions de fond : réalité de la prestation, lien avec l’exploitation et cohérence du montant. Une dépense mal classée peut devenir déductible en compta mais fragile sur le plan fiscal si le dossier est incomplet.
Conservez au moins la facture, le contrat, l’e-mail de confirmation et, si possible, la preuve du service rendu. Le bon réflexe est aussi de vérifier que la dépense n’est pas personnelle ou mixte. Une entreprise qui paie 1 200 euros par an pour un outil utilisé par l’équipe commerciale doit pouvoir expliquer le lien direct avec son activité. Cette conformité documentaire protège la déduction et simplifie un éventuel contrôle.
Les réflexes de conformité qui sécurisent le dossier
La conformité repose sur une logique simple : documenter, justifier et classer proprement. Un contrôle fiscal se prépare bien avant l’arrivée du vérificateur, surtout sur les dépenses numériques qui se multiplient vite. Pour rester déductible, la dépense doit être cohérente avec le besoin professionnel, correctement enregistrée et rattachée à la bonne période. Vous évitez ainsi les zones grises qui fragilisent le dossier, notamment quand le contrat inclut plusieurs prestations.
Un bon dossier contient aussi le détail des options : support, licence, hébergement, formation ou simple accès. Si la facture est ambiguë, demandez un justificatif plus précis au fournisseur. Cette vigilance est particulièrement utile pour une petite entreprise qui veut garder une comptabilité propre sans y passer des heures. En cas de doute, mieux vaut clarifier avant la saisie que corriger après coup.
Méthode pratique et cas concrets pour bien décider au quotidien
La méthode pas à pas pour trancher rapidement
Pour décider vite, adoptez un mini-processus en trois questions : ai-je acheté un outil durable, ai-je seulement un accès temporaire, ou ai-je une prestation récurrente ? Ensuite, regardez la durée, la date de début et le mode de facturation. Cette méthode pratique fonctionne très bien pour éviter les mauvais choix, surtout quand les factures s’accumulent à la clôture. Un conseil simple : notez la règle de traitement dans votre procédure interne, afin que tout le monde applique la même logique.
Cas pratiques : facturation mensuelle, CRM, paie, bureautique, gestion de projet et maintenance. Dans chacun de ces cas, l’usage détermine souvent le traitement. Un outil mensuel reste en charge, un logiciel acheté peut devenir un actif, et une maintenance suit souvent la logique de service. Si vous devez arbitrer, gardez ce processus : analyser le contrat, comparer la durée, vérifier le droit obtenu, puis choisir le traitement comptable le plus cohérent. Cela vous évite le mauvais réflexe de tout mettre au même endroit.
Les erreurs courantes à éviter dans les cas pratiques
Les erreurs les plus fréquentes tiennent souvent à la précipitation : traiter un abonnement comme un achat, oublier une charge à répartir ou classer une maintenance dans le mauvais compte. Une autre erreur consiste à ne pas vérifier si la solution est renouvelée automatiquement, ce qui change la lecture de l’usage. Pour éviter le mauvais traitement, prenez l’habitude de relire le contrat avant chaque saisie importante. Ce conseil paraît simple, mais il fait gagner du temps à la clôture.
En fin de mois, un contrôle rapide peut suffire : comparez les contrats actifs, les factures reçues et les paiements enregistrés. Si un outil a changé de formule ou de durée, ajustez immédiatement le processus. Cette pratique évite les écarts entre la réalité opérationnelle et la comptabilité. Elle vous permet aussi de garder une vision claire des dépenses numériques, ce qui est précieux quand plusieurs services utilisent les mêmes solutions.
FAQ – Questions fréquentes sur la comptabilisation d’un logiciel
Un abonnement logiciel doit-il toujours être passé en charge ?
Non, pas toujours. Un abonnement logiciel est souvent une charge, surtout s’il correspond à un service récurrent ou à un SaaS, mais il peut exister des cas où une immobilisation est plus adaptée si le droit acquis est durable. Le point décisif reste la nature du contrat et la durée d’utilisation.
Quelle différence entre licence, abonnement et SaaS ?
La licence donne un droit d’usage du logiciel, l’abonnement ouvre un accès sur une période donnée, et le SaaS correspond à un logiciel utilisé en ligne sans installation classique. En comptable, ces trois modèles ne se traitent pas toujours de la même façon, car la logique de charge ou d’immobilisation peut changer. Pour approfondir ce sujet, consultez notre guide sur comptabilisation abonnement.
Comment savoir si un logiciel doit être immobilisé ?
Demandez-vous si le logiciel procure un avantage durable, si vous contrôlez un droit identifiable et si l’acquisition dépasse une simple consommation courante. Si la réponse est oui, l’immobilisation devient crédible. Sinon, la charge reste souvent le traitement le plus logique.
La TVA se traite-t-elle comme pour les autres prestations ?
Oui, dans la plupart des cas, la TVA suit le régime habituel des prestations de service. Elle est enregistrée au compte de TVA déductible si les conditions sont réunies. Il faut simplement vérifier la facture, la nature du service et la conformité du fournisseur.
Une dépense de logiciel est-elle déductible pour une petite entreprise ?
Oui, si elle est engagée dans l’intérêt de l’activité, justifiée et correctement enregistrée. Une petite entreprise peut déduire une dépense de logiciel dès lors qu’elle sert réellement l’exploitation et qu’elle est appuyée par un bon justificatif.
Que faire en cas d’erreur d’enregistrement comptable ?
Corrigez vite l’écriture avec une contre-passation ou une écriture de régularisation selon le contexte. Plus vous intervenez tôt, plus la correction reste simple. L’important est de rétablir le bon compte, la bonne période et le bon traitement.
Faut-il traiter différemment un abonnement annuel et mensuel ?
Oui, car un abonnement annuel payé d’avance peut nécessiter un rattachement sur plusieurs mois, alors qu’un abonnement mensuel suit plus facilement la période consommée. La logique comptable reste la même, mais la ventilation dans le temps change selon la date de facturation et la durée couverte.
Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité