
Compte 649 du PCG : classement, libellé et réforme
 David
•
17 octobre 2026
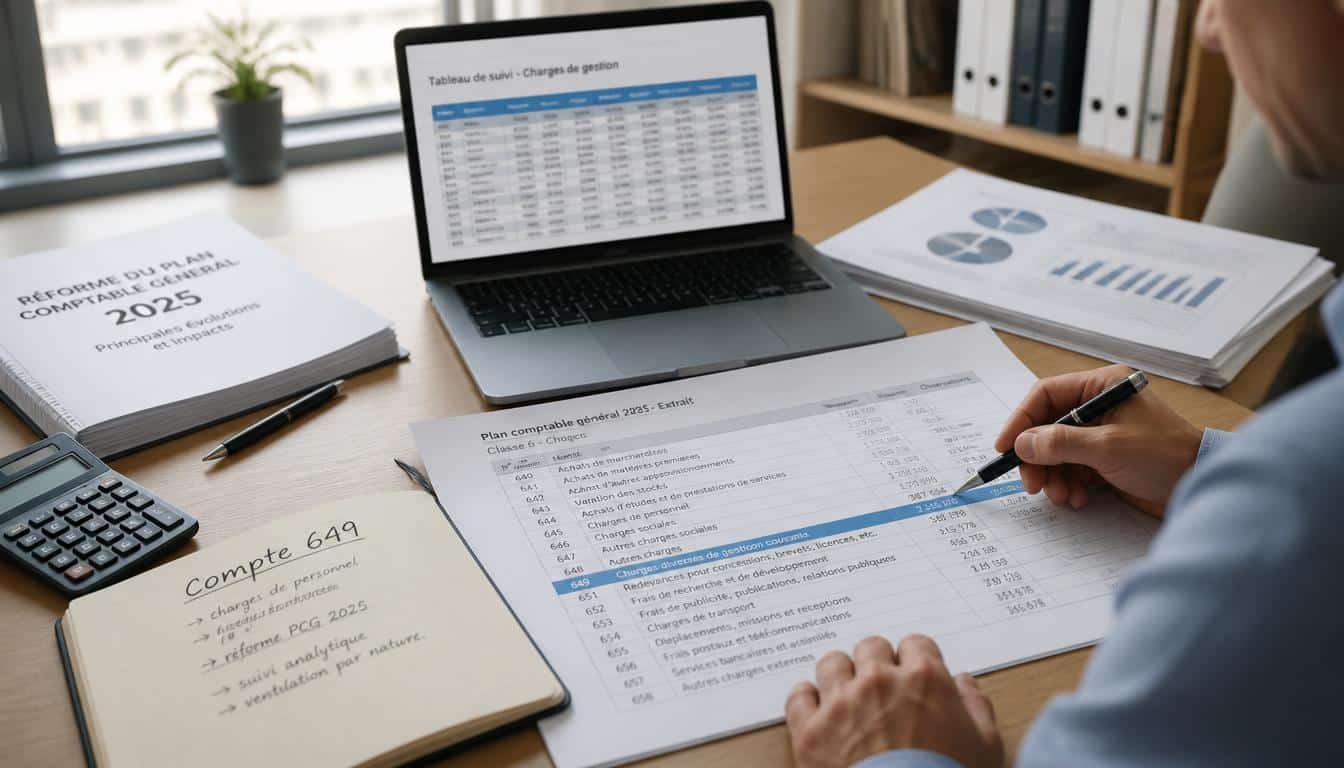
Quand une réforme comptable arrive, vous avez souvent besoin d’un repère clair pour éviter les erreurs de classement. Le nouveau PCG 2025 modifie la lecture des charges et oblige chaque entreprise à revoir sa logique comptable avec méthode. Dans ce contexte, le compte 649 du PCG 2025 sert de point d’appui pratique pour comprendre où passer une charge, comment la libeller et quel changement anticiper dans votre information financière. Ce guide vous aide à sécuriser vos écritures et à préparer le passage au nouveau cadre.
Comprendre la réforme du PCG 2025 avant d’ouvrir le compte 649
La réforme du PCG 2025 n’est pas un simple ajustement de forme : elle vise à rendre le plan plus lisible, plus cohérent et plus proche des usages numériques. Pour votre exercice, cela implique un nouveau plan, une nouvelle version des repères de présentation et un changement dans l’analyse du bilan financier et de l’annexe. Le règlement actualisé s’appuie sur un modèle d’état à jour, avec une analyse plus fine des flux et des retraitements à prévoir à partir du système FinOpsys.
- Harmoniser la présentation comptable pour faciliter le contrôle.
- Réduire les ambiguïtés de lecture dans le PCG.
- Prévoir les impacts sur le plan interne de l’entreprise.
- Adapter les libellés avant le changement d’exercice.
| Repère avant | Repère après 2025 |
|---|---|
| Lecture plus dispersée | Plan plus structuré |
| Annexe moins homogène | Annexe mieux reliée au bilan |
Exemple simple : un compte de charge autrefois rangé par habitude doit désormais être relu selon la nouvelle présentation du PCG. Avant la clôture, il faut prévoir trois vérifications : cohérence du plan, mise à jour des libellés, et contrôle des écritures sensibles. Cette réforme aide aussi les équipes à partir d’une base commune, au lieu de multiplier les interprétations.
Ce qui change dans la lecture du plan comptable
Le changement principal tient à la manière de lire le plan : un compte ne se comprend plus seulement par sa numérotation, mais par sa fonction dans l’ensemble. La réforme du PCG impose donc une vision plus structurée, où chaque plan doit rester compatible avec la présentation financière attendue. Le nouveau cadre clarifie les zones d’analyse et limite les confusions entre charges et produits.
Les points de vigilance à prévoir dans la version 2025
Dans la version 2025, le premier point de vigilance concerne les renvois internes du plan. Ensuite, il faut vérifier si votre modèle d’écritures reste conforme au règlement et si les annexes reflètent bien les nouveaux regroupements. Enfin, pensez à jour vos paramétrages avant la bascule : un petit écart de forme peut créer un gros décalage de lecture au moment du bilan.
Situer le compte 649 dans la classe 6 et éviter les confusions
Le compte 649 appartient à la classe 6, celle des charges, et il doit être compris comme un compte comptable de transition ou d’ajustement selon la nature de l’opération. Dans une entreprise, la bonne méthode consiste à libeller chaque écriture avec précision pour éviter qu’une charge ne soit confondue avec un produit ou avec une créance. Le résultat dépend souvent d’un simple choix de compte, d’où l’importance de bien analyser chaque service, chaque achat et chaque transfert. En complément, découvrez plan comptable général 2026.
- La classe 6 regroupe les charges qui diminuent le résultat.
- Le compte se lit toujours avec son contexte comptable.
- Un libellé précis évite les erreurs de classement.
- Le bilan doit rester cohérent avec l’écriture passée.
- Le plan interne doit distinguer charge, produit et transfert.
Les confusions fréquentes concernent le compte voisin, le libellé trop vague, la mauvaise lecture du produit attendu, ou une écriture reprise sans analyse. Dans une association, la participation à un dispositif peut aussi être mal orientée si le service n’a pas vérifié l’article de référence. Pour éviter cela, il faut libeller correctement le compte, puis contrôler le sens comptable de l’opération avant validation.
La place exacte du compte 649 dans la classe 6
Le compte 649 se situe dans la classe des charges et il sert à isoler une opération qui ne doit pas brouiller le résultat. Sa logique comptable repose sur un plan clair : on y place ce qui n’entre pas proprement dans un achat classique, sans le confondre avec un produit. Le règlement et l’annexe doivent rester cohérents avec ce choix.
Comment libeller correctement une écriture sans erreur
Pour libeller une écriture sans erreur, écrivez d’abord la nature exacte de la charge, puis l’objet du transfert ou du service concerné. Évitez les formules floues comme “divers” ou “ajustement” sans précision. Un bon libellé aide le comptable à justifier le compte, à relier l’écriture au bilan et à sécuriser l’analyse lors du contrôle final.
- Exemple : “Ajustement de charge lié au service X”.
- Exemple : “Transfert interne de charge sur achat validé”.
- Exemple : “Correction de libellé après analyse comptable”.
Appliquer le compte 649 au quotidien et préparer la mise en conformité
Au quotidien, le compte 649 sert surtout à traiter des cas exceptionnels sans déformer le résultat ni le produit attendu. Une équipe comptable doit libeller chaque écriture avec soin, surtout lorsqu’un transfert concerne une immobilisation, des frais d’assurance, un fournisseur ou un achat lié à une créance. Dans le système Sage, comme dans FinOpsys, la version du plan doit rester à jour pour éviter un mauvais impact sur le bilan et sur l’annexe.
- Cas d’usage : transfert de frais entre deux services.
- Cas d’usage : ajustement exceptionnel après contrôle fournisseur.
- Cas d’usage : correction d’une immobilisation mal ventilée.
- Erreur à éviter : confondre charge et produit dans l’écriture.
- Erreur à éviter : libeller trop vite sans analyse de fond.
- Erreur à éviter : laisser un ancien modèle dans le PCG interne.
| Cas d’utilisation | Bon réflexe | Risque |
|---|---|---|
| Transfert de frais | Vérifier le libellé | Mauvais résultat |
| Immobilisation à corriger | Contrôler la version | Annexe incohérente |
| Charge exceptionnelle | Documenter l’écriture | Erreur de bilan |
Pour mettre en conformité le plan comptable interne, commencez par revoir chaque modèle d’écriture, puis contrôlez les comptes liés aux frais, à l’assurance, à l’impôt et à la taxe. L’équipe doit prévoir un ajustement progressif, partir d’une analyse des écarts, et éviter les modifications massives en fin d’exercice. Un exemple simple dans un outil de gestion : créer une règle de transfert pour les charges exceptionnelles, puis tester le résultat sur un lot pilote avant validation. Pour approfondir ce sujet, consultez notre guide sur changement pcg 2025.
Cas d’usage concrets pour les équipes comptables
Les équipes comptables utilisent ce compte pour des frais atypiques, un transfert interne, une correction d’immobilisation ou une participation mal ventilée. Dans une association comme dans une entreprise, l’objectif reste le même : garder une écriture lisible, documentée et compatible avec le bilan. Un ajustement bien libellé évite de fausser l’analyse du résultat et simplifie le contrôle de fin de période.
Comment préparer la mise à jour sans bloquer l’exercice
Pour préparer la mise à jour sans bloquer l’exercice, avancez par étapes : d’abord la revue du système, ensuite la mise à jour du modèle, puis le test des écritures sensibles. Prévoir un point de validation avec l’équipe permet d’éviter les retours en chaîne. Si le compte 649 du PCG 2025 est bien paramétré, la réforme se fait sans rupture opérationnelle.
FAQ – Questions fréquentes sur le compte 649 et la réforme 2025
À quoi sert le compte 649 dans le nouveau PCG ?
Le nouveau PCG utilise ce compte pour isoler une charge particulière et préserver le résultat.
Dans quelle classe se situe-t-il et comment le comprendre ?
Il se situe dans la classe 6, celle des charges, et son libellé doit rester précis.
Faut-il adapter ses écritures dès 2025 ?
Oui, si votre entreprise veut sécuriser son bilan, son annexe et son résultat.
Comment éviter une mauvaise imputation dans le bilan ou l’annexe ?
En vérifiant chaque écriture, en libellant correctement et en contrôlant la cohérence comptable.
Le compte concerne-t-il aussi les associations ?
Oui, une association peut aussi l’utiliser selon son organisation et son information financière.
Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité