
TVA sur le carburant : calcul, déduction et règles
 David
•
10 septembre 2026
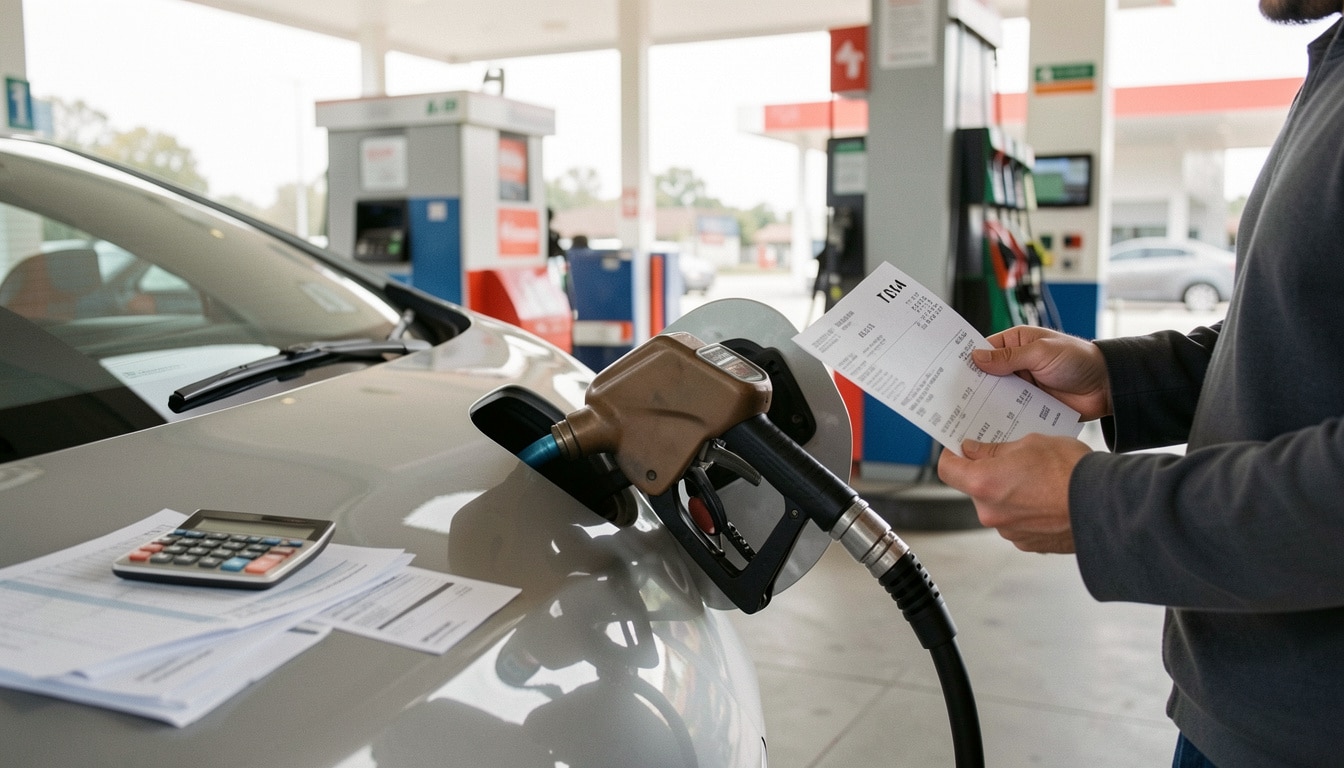
La taxe sur le carburant représente un sujet fiscal concret que vous croisez dès qu’une entreprise fait rouler un véhicule, un utilitaire ou un engin sur la route. Elle touche directement la comptabilité, les frais professionnels et la manière dont vous pouvez alléger certaines charges. Comprendre son fonctionnement permet d’éviter des erreurs de saisie, de mieux suivre vos dépenses et de sécuriser vos déclarations. C’est essentiel quand vous gérez un parc, même réduit, ou quand vous pilotez votre activité au quotidien.
Dans la pratique, la TVA sur le carburant se lit comme une règle de gestion autant que comme une question fiscale : elle peut être déductible dans certains cas, partiellement dans d’autres, et parfois pas du tout. Pour un indépendant à Lyon, une société artisanale à Nantes ou une PME qui tourne avec plusieurs véhicules, savoir ce qui est récupérable change vite le bon calcul des coûts.
Comprendre le mécanisme fiscal derrière le carburant
Pourquoi cette taxe n’est pas toujours récupérable
Le point de départ est simple : le carburant est un produit acheté au prix TTC, mais la part de taxe n’est pas automatiquement récupérable. En entreprise, le traitement fiscal dépend de l’usage réel, du support comptable et du cadre légal. Le taux appliqué reste visible sur la facture, mais cela ne signifie pas que tout le carburant ouvre un droit à déduction. La note à retenir, c’est qu’on distingue toujours la taxe payée à l’achat et la taxe effectivement déductible selon le cas. En complément, découvrez tva essence vehicule tourisme.
- La taxe payée figure dans le prix TTC, alors que la taxe déductible dépend du droit ouvert.
- Le carburant utilisé pour une activité professionnelle n’est pas traité comme une dépense privée.
| Notion | Ce qu’il faut comprendre |
|---|---|
| Prix TTC | Montant payé à la station, taxe comprise |
| Taxe payée | Part incluse dans le carburant acheté |
| Taxe déductible | Part que l’entreprise peut récupérer selon les règles |
| Base fiscale | Analyse du véhicule, de l’usage et du justificatif |
Ce mécanisme paraît simple sur le papier, mais il devient plus précis dès que vous devez traiter plusieurs pleins, plusieurs salariés ou plusieurs trajets. Une entreprise qui suit bien ses dépenses gagne du temps au moment de la déclaration et limite les écarts entre la réalité du terrain et les écritures comptables.
Ce qu’il faut retenir avant de passer au calcul
Avant de calculer quoi que ce soit, il faut vérifier trois choses : la nature de la dépense, le lien avec l’activité et la présence d’une facture exploitable. La logique est la même pour un conducteur seul ou pour une flotte complète. Si la dépense n’est pas rattachée à une mission professionnelle, la récupération devient fragile. En clair, le carburant utilisé pour un déplacement client n’est pas traité comme celui consommé pour un trajet personnel, même si la carte bancaire est la même.
Les règles qui varient selon le type de véhicule
Véhicules de tourisme : ce que l’entreprise peut attendre
Le traitement change selon le véhicule, et c’est souvent là que les erreurs commencent. Un véhicule de tourisme n’offre pas les mêmes possibilités qu’un utilitaire, surtout quand il sert à la fois pour les rendez-vous et les trajets quotidiens. Le droit à déduction dépend alors de l’usage professionnel réel, mais aussi de la catégorie administrative du véhicule. Pour une société de services, une berline de fonction ne sera pas lue comme un fourgon de chantier, et cela modifie la récupération possible.
- Le véhicule de tourisme est souvent plus limité dans la récupération de taxe.
- Le véhicule utilitaire ouvre plus facilement un traitement favorable.
- Le véhicule mixte demande une analyse précise de l’usage.
Dans la vie réelle, un véhicule de tourisme utilisé à 80 % pour des visites clients ne suffit pas toujours à ouvrir un avantage complet. Il faut regarder la règle applicable, la preuve de l’activité et la cohérence des écritures. C’est souvent ce détail qui fait la différence entre une déduction sécurisée et une correction ultérieure.
Véhicules utilitaires : les cas où la règle devient plus favorable
Avec un utilitaire, la lecture fiscale devient souvent plus favorable, car le véhicule est conçu pour transporter du matériel, des outils ou des marchandises. Dans ce type de véhicule, la récupération est plus facilement admise lorsque l’usage professionnel est évident. Un plombier, un livreur ou un paysagiste n’a pas la même situation qu’un commercial qui roule surtout en ville. Le type de véhicule, ici, pèse directement sur le droit à déduction et sur la manière de récupérer la taxe.
Essence, gazole et autres énergies: ce qui change vraiment
Pourquoi l’essence et le gazole sont désormais traités de façon proche
Les différences historiques entre essence et gazole ont beaucoup reculé, et c’est une bonne nouvelle pour les entreprises. Depuis l’alignement progressif des règles, l’essence et le gazole suivent une logique proche pour la TVA, ce qui simplifie les arbitrages de flotte. En 2026, cette lecture plus homogène évite de multiplier les cas particuliers. Autrement dit, le carburant choisi ne bouleverse plus autant la règle que par le passé, même si le contexte du véhicule reste déterminant. Pour approfondir ce sujet, consultez notre guide sur recup tva carburant.
- Essence et gazole sont analysés avec une logique fiscale désormais rapprochée.
- Le gazole reste fréquent dans les utilitaires et les longues distances.
- L’essence demeure courante pour les véhicules légers et les trajets urbains.
- Le carburant alternatif doit être vérifié selon sa facture et son usage.
| Énergie | Lecture pratique |
|---|---|
| Essence | Traitement proche du gazole dans la plupart des cas |
| Gazole | Souvent associé aux utilitaires et aux trajets intensifs |
| Gaz | À contrôler selon le mode d’approvisionnement |
| Électricité | Analyse spécifique liée à la recharge et à la facture |
Ce rapprochement rend le suivi plus lisible, surtout si vous gérez plusieurs véhicules et plusieurs profils d’usage. Le bon réflexe consiste à classer chaque dépense par énergie, par véhicule et par mission, afin d’éviter les confusions lors de la saisie.
Les autres énergies à connaître pour éviter les confusions
Le gaz et l’électricité ne se lisent pas exactement comme un plein classique. Le gaz peut relever d’un circuit de distribution spécifique, tandis que l’électricité dépend souvent d’une borne, d’une recharge à domicile ou d’un réseau public. Dans les deux cas, le produit consommé n’a pas la même logique qu’un achat à la pompe, et la règle peut varier selon la facture, le contrat et le lieu de recharge. C’est justement ce qui exige une vérification avant toute récupération.
Comment calculer la part déductible sans se tromper
La méthode pas à pas pour isoler la taxe
Pour calculer la part déductible, commencez par identifier le montant TTC, puis repérez la taxe incluse sur la facture. Ensuite, appliquez le taux adapté à votre situation et à votre véhicule. Enfin, vérifiez si le montant est entièrement récupérable ou seulement en partie. Cette méthode reste accessible si vous suivez toujours le même ordre. Elle évite de confondre le montant payé et le montant déductible, ce qui est une erreur fréquente dans les petites structures. Vous pourriez également être intéressé par tva essence.
- Relever le montant TTC du plein ou de la recharge.
- Isoler la taxe mentionnée sur la facture.
- Appliquer le taux de récupération prévu par votre cas.
| Exemple | Lecture du calcul |
|---|---|
| Plein à 96 € TTC | Montant à ventiler entre carburant et taxe |
| Taux applicable | Pourcentage à appliquer selon le véhicule |
| Part récupérable | Montant final déductible en comptabilité |
Avec cette logique, vous pouvez calculer sans vous perdre dans les lignes de facture. Le plus important reste la cohérence entre le justificatif, le véhicule et l’usage professionnel. Un exemple concret aide toujours : sur plusieurs pleins mensuels, la différence entre un calcul approximatif et un calcul propre peut représenter plusieurs dizaines d’euros sur l’année.
Exemple chiffré sur un plein de carburant
Prenons un exemple simple : un plein de 90 € TTC avec une taxe identifiée de 15 €. Si le taux de récupération autorisé dans votre cas est de 80 %, la part récupérable atteint 12 €. Sur douze mois, avec quatre pleins similaires par mois, vous pouvez suivre un montant annuel récupérable de 576 €. Cet exemple montre pourquoi le suivi précis n’est pas un détail, surtout quand le carburant revient chaque semaine dans vos frais.
Les conditions à remplir pour ouvrir le bon droit
Les justificatifs indispensables pour sécuriser la déduction
Pour déduire correctement, il faut une condition claire : la dépense doit être professionnelle et justifiée. Une entreprise ou une société ne peut pas transformer une dépense floue en charge admise sans preuve solide. La facture doit mentionner le service, la date, le montant et, si possible, l’immatriculation ou l’identification du véhicule. Sans cela, la déduction devient fragile, surtout si un contrôle intervient. Le particulier, lui, ne bénéficie pas du même traitement fiscal.
- Usage professionnel démontrable.
- Facture complète et lisible.
- Lien direct avec l’activité de l’entreprise.
- Classement comptable cohérent avec les autres frais.
| Pièce | Cas d’éligibilité |
|---|---|
| Facture nominative | Très favorable pour la déduction |
| Ticket simple | À compléter avec une note interne |
| Relevé de carte | Insuffisant seul pour une charge fiscale |
| Ordre de mission | Renforce le lien avec le service rendu |
Plus vos pièces sont propres, plus la charge est facile à défendre. C’est souvent cette rigueur qui protège la déduction et évite les discussions au moment de la clôture. Une société organisée gagne en sérénité, car chaque dépense trouve sa place dans le dossier comptable.
Quand une dépense devient une charge admise fiscalement
Une dépense devient une charge admise quand elle est engagée pour l’activité, correctement documentée et enregistrée dans le bon compte. Le service rendu doit être réel, et la dépense ne doit pas relever d’un usage particulier ou personnel. Dans une entreprise de livraison, par exemple, le carburant consommé pour les tournées entre dans la logique de charge. À l’inverse, un trajet privé n’a pas la même portée fiscale et ne peut pas être traité de la même manière.
Mettre la récupération en pratique dans la comptabilité
Les bonnes pratiques pour enregistrer les dépenses
Dans la comptabilité, le bon réflexe consiste à ouvrir un suivi clair dès le début de l’année. Créer une méthode de classement dès la création du dossier évite les oublis et facilite la déclaration. Vous devez saisir le bon montant, rattacher le bon véhicule et conserver une note interne quand le justificatif est imparfait. Cette discipline aide à récupérer ce qui est autorisé, sans mélanger les écritures d’un exercice à l’autre. Une note de suivi bien tenue vaut souvent mieux qu’une correction tardive.
- Enregistrer chaque dépense dès sa date d’achat.
- Associer le bon véhicule à chaque facture.
- Vérifier la cohérence avant la déclaration.
Exemple de saisie : une dépense de carburant de 124 € TTC est ventilée dans le compte de charges, puis la part de taxe récupérable est isolée au moment de la déclaration. Si vous utilisez plusieurs véhicules, la séparation par immatriculation reste le meilleur repère pour éviter les erreurs de ventilation.
Ce qu’il faut vérifier avant de déposer la déclaration
Avant de déposer la déclaration, contrôlez le bon exercice, la bonne année et la bonne ventilation des montants. Une déclaration mal préparée peut retarder la récupération et compliquer le suivi de trésorerie. Vérifiez aussi que chaque véhicule est bien classé, que les justificatifs sont rangés et qu’aucune dépense n’a été oubliée. Cette dernière note est précieuse : un dossier propre permet de récupérer plus sereinement ce qui est dû, sans stress inutile.
FAQ – Questions fréquentes sur la récupération de la taxe carburant
Un véhicule de tourisme ouvre-t-il toujours un droit à déduction ?
Non, un véhicule de tourisme n’ouvre pas toujours ce droit. Tout dépend de l’usage, du contexte professionnel et de la règle applicable à la dépense. Si le véhicule sert surtout à des trajets privés, la déduction est très limitée. En revanche, une entreprise qui documente bien ses déplacements peut sécuriser une partie du traitement fiscal.
Le gazole et l’essence suivent-ils la même règle ?
Oui, dans la plupart des cas, essence et gazole suivent une logique proche. Le point décisif reste le véhicule et l’usage professionnel, pas seulement l’énergie choisie. En pratique, il faut vérifier la facture et le cadre de la dépense pour savoir si la récupération est possible. Pour aller plus loin, lisez récupération tva carburant véhicule tourisme 2025.
Comment vérifier si le montant est récupérable ?
Regardez d’abord la facture, puis le lien avec l’activité de l’entreprise. Si le montant est associé à un déplacement professionnel clairement identifié, il est plus facile de calculer la part récupérable. Le montant TTC ne suffit jamais à lui seul pour conclure.
Une entreprise peut-elle déduire les frais sans justificatif complet ?
Non, pas proprement. Sans justificatif complet, les frais deviennent difficiles à défendre et la charge peut être rejetée. Une note interne peut aider, mais elle ne remplace pas une facture conforme. C’est un point de vigilance majeur pour toute entreprise.
Quel taux appliquer pour faire le calcul correctement ?
Le bon taux dépend du cas traité et du véhicule utilisé. Il faut donc vérifier la règle applicable avant le calcul, puis appliquer le pourcentage correspondant à la situation. Un mauvais taux fausse immédiatement le montant final.
Faut-il une note interne pour sécuriser la récupération ?
Oui, une note interne peut être utile quand le dossier est incomplet ou quand plusieurs trajets doivent être justifiés. Elle ne remplace pas la facture, mais elle renforce la traçabilité et aide à sécuriser la récupération dans la comptabilité de l’entreprise.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité