
TVA récupérable sur une camionnette 5 places ?
 David
•
8 septembre 2026
Quand vous achetez ou utilisez un véhicule dans votre entreprise, la question de la TVA revient vite sur la table, souvent au moment où l’on compare un utilitaire et une voiture de tourisme. Et c’est là que tout se complique, car la réponse dépend autant de la catégorie administrative que de l’usage réel, du siège installé à la rangée arrière, jusqu’à la taxe appliquée à l’achat. Une lecture claire permet de savoir quand la TVA est récupérable, quand elle ne l’est pas, et surtout dans quelle condition votre dossier professionnel reste solide.
Dans ce guide, la TVA récupérable sur un véhicule utilitaire 5 places est expliquée pas à pas, avec les règles de déduction, les cas d’exclusion et les points de vigilance qui reviennent le plus souvent en fiscalité d’entreprise. Vous allez voir pourquoi la distinction entre utilitaire et tourisme change tout, comment récupérer la TVA sans erreur, et ce qu’il faut vérifier avant de prendre une décision d’achat ou de location.
Comprendre le principe de la TVA sur un véhicule professionnel
TVA déductible : la logique de base à connaître
La TVA déductible suit une logique simple : si le véhicule sert à l’activité de l’entreprise, la taxe peut parfois être récupérable, mais seulement dans le cadre prévu par la fiscalité. En pratique, le véhicule doit être lié à un usage professionnel réel, et la déduction dépend de sa catégorie, de son affectation et du traitement fiscal retenu. Pour une entreprise, le sujet n’est jamais anodin, car une erreur sur un véhicule peut coûter cher au contrôle.
Retenez quatre repères : la TVA concerne l’achat, la location ou certains frais ; le véhicule doit être affecté à l’activité ; la déduction repose sur des justificatifs cohérents ; et la nature du véhicule change la règle. Dans cette logique, la fiscalité distingue toujours le professionnel du privé, parce qu’un véhicule assis pour le travail n’est pas traité comme une simple voiture de tourisme.
Pourquoi le sujet devient sensible dès qu’un véhicule sert aussi au quotidien
Dès qu’un véhicule sert à la fois pour les chantiers, les rendez-vous clients et les trajets personnels, l’analyse devient plus délicate. L’usage privé brouille la lecture fiscale, surtout quand l’entreprise pense qu’un véhicule reste professionnel “par nature” alors qu’il est utilisé au quotidien par un salarié ou un dirigeant. Cette situation crée souvent un doute sur la déduction et sur la récupération de la TVA.
La différence entre usage privé et usage professionnel se lit en trois points : l’objectif du trajet, la preuve de l’affectation et la cohérence de l’utilisation réelle. Si le véhicule transporte des outils le matin puis la famille le soir, l’administration regarde de près le dossier. C’est là que la fiscalité demande de la rigueur, car la taxe ne suit pas toujours l’intention affichée par l’entreprise.
Ce qui distingue un utilitaire d’un véhicule de tourisme
Les critères concrets qui changent la catégorie du véhicule
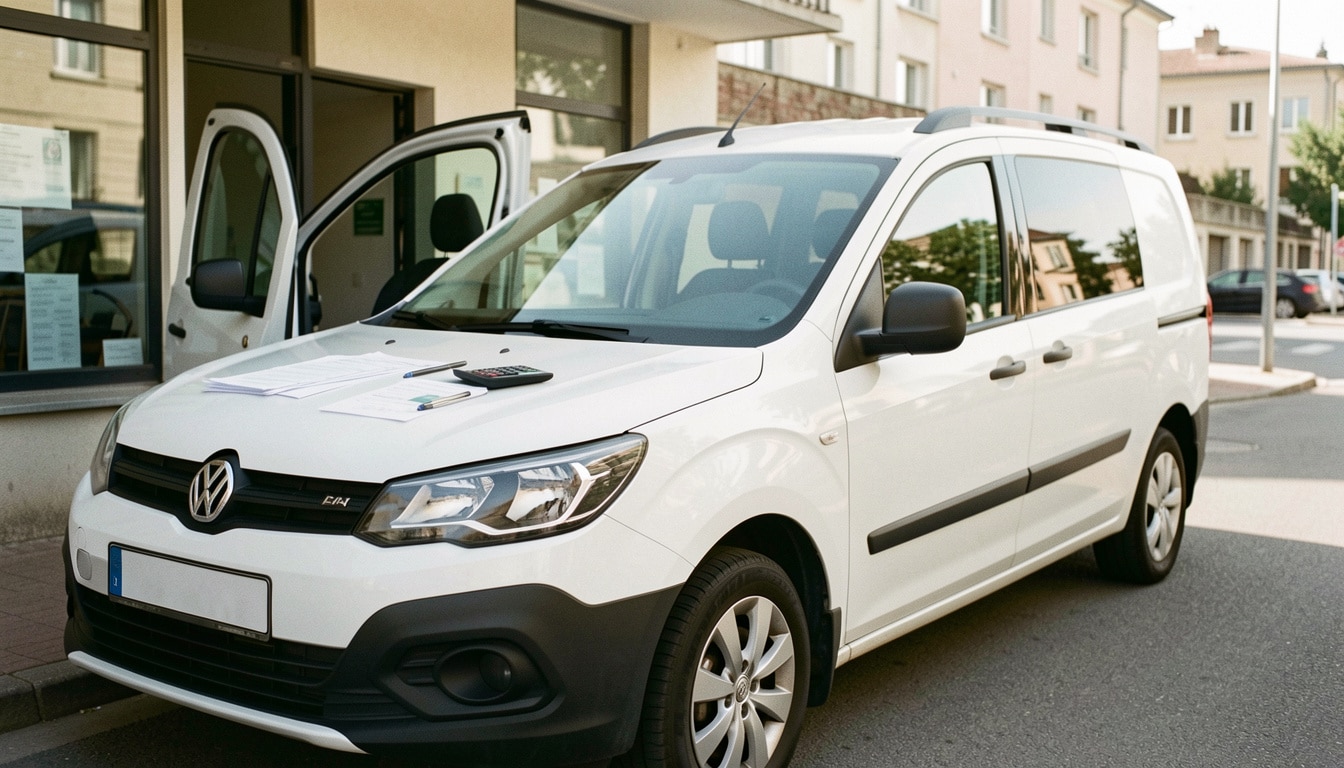
Un utilitaire ne se reconnaît pas seulement à sa silhouette. Ce qui compte, c’est la cabine, la séparation avec l’espace de chargement, le nombre de sièges et la configuration intérieure. Un véhicule de tourisme, lui, est pensé pour transporter des personnes, alors qu’un utilitaire est conçu pour le transport de marchandises ou l’activité professionnelle. Le type de véhicule influe donc directement sur la TVA.
Voici cinq critères utiles pour faire la différence : la présence d’une cloison, le nombre de places, la rangée arrière, la forme de la caisse et la mention administrative. Un véhicule peut paraître utilitaire à l’extérieur, mais relever du tourisme à l’intérieur. C’est pourquoi il faut toujours regarder la place assise, la rangée de sièges et le type d’homologation avant de conclure.
| Type de véhicule | Lecture TVA |
|---|---|
| Utilitaire pur | Souvent favorable à la déduction selon l’usage |
| Tourisme | Régime plus restrictif, souvent exclu |
| Usage mixte | Analyse au cas par cas selon la configuration |
Carte grise, homologation et mentions administratives à vérifier
Pour savoir si un véhicule relève du bon régime, la carte grise et l’homologation sont vos meilleurs alliés. Les mentions administratives permettent de vérifier la catégorie, le nombre de sièges et parfois la destination du véhicule. Si vous achetez sans lire ces informations, vous risquez de confondre utilitaire et tourisme, alors que la fiscalité s’appuie d’abord sur ces données officielles.
Dans la pratique, un véhicule assis pour plusieurs passagers n’est pas automatiquement un véhicule de tourisme, mais la présence d’une deuxième rangée ou d’une place supplémentaire peut changer l’analyse. L’apparence extérieure ne suffit jamais. Il faut croiser la carte grise, la configuration de la cabine et l’usage réel pour éviter une mauvaise lecture administrative.
Les conditions pour récupérer la TVA sans se tromper
Les preuves à réunir pour sécuriser la déduction
Pour récupérer la TVA, une condition essentielle reste la cohérence du dossier. La facture doit être au nom de la société, le véhicule doit être utilisé pour l’activité et le document d’achat doit permettre d’identifier clairement le bien. Sans ces éléments, la déductibilité devient fragile, même si le véhicule paraît professionnel. En fiscalité, le droit à déduction se prouve avant tout par les pièces.
Voici quatre conditions à vérifier : un achat réalisé par la société, une utilisation professionnelle réelle, une catégorie compatible avec la récupération et un document d’immatriculation cohérent. Conservez aussi trois justificatifs clés : la facture, la carte grise et les preuves d’usage. Plus le dossier est complet, plus la récupération de TVA est sécurisée.
Quand l’achat ne suffit pas à lui seul pour ouvrir le droit
Un achat ne crée pas automatiquement un droit à récupérer la TVA. Même si le véhicule est payé par l’entreprise, la déductibilité dépend encore de sa catégorie et de son utilisation. Un véhicule peut être acheté pour le travail, puis requalifié si son usage réel ressemble à celui d’un véhicule de tourisme. C’est souvent là que les erreurs commencent.
Deux points sont décisifs : la société doit pouvoir justifier l’affectation, et le droit à déduction doit correspondre au régime applicable. Si le véhicule n’entre pas dans la bonne condition fiscale, l’achat ne suffit pas. L’administration regarde donc le fond du dossier, pas seulement le montant réglé au moment de l’acquisition.
Le cas des camionnettes 5 places et des véhicules mixtes
Pourquoi une camionnette 5 places peut poser question
Une camionnette 5 places attire souvent l’attention parce qu’elle ressemble à un utilitaire tout en transportant plusieurs personnes. Dès qu’il existe une deuxième rangée de sièges, la lecture fiscale devient plus sensible. Le véhicule peut rester utile à l’entreprise, mais son aménagement rapproche parfois son usage de celui d’un véhicule de tourisme ou d’un véhicule mixte. Pour approfondir ce sujet, consultez notre guide sur récupération tva véhicule tourisme.
Les configurations les plus fréquentes sont la double cabine, la banquette arrière, le siège supplémentaire et le véhicule mixte avec séparation partielle. Dans ces cas-là, la place arrière peut peser lourd dans l’analyse. Le problème n’est pas seulement le nombre de sièges, mais la manière dont le véhicule est pensé pour transporter des personnes autant que du matériel.
Pick-up, double cabine et usages mixtes : les cas les plus discutés
Le pick-up revient souvent dans les discussions, car il peut être perçu comme un utilitaire alors qu’il transporte aussi des passagers. Un véhicule mixte crée donc une zone grise : il sert au chantier le matin, puis au transport de l’équipe l’après-midi. Le régime TVA dépend alors de la configuration précise et de la lecture administrative du véhicule.
Voici trois zones grises à surveiller : la présence d’une rangée arrière, l’existence d’un siège supplémentaire et l’aménagement proche du transport de personnes. Dans un véhicule mixte, la frontière entre utilitaire et tourisme n’est jamais purement visuelle. C’est pourquoi un pick-up ou une double cabine mérite toujours une vérification détaillée avant toute récupération de TVA.
Ce que dit l’administration fiscale sur la déduction de TVA
Pourquoi la doctrine fiscale prime sur l’impression visuelle
L’administration ne se contente pas de regarder si le véhicule “fait utilitaire”. Elle applique un régime fiscal précis, fondé sur la nature du véhicule, son usage et sa qualification administrative. C’est la raison pour laquelle un véhicule très professionnel en apparence peut malgré tout entrer dans une exclusion. La déduction ne dépend donc pas d’une impression, mais d’une règle.
La logique administrative repose sur quatre idées : le régime de TVA s’applique selon la catégorie, l’exclusion vise certains véhicules, la récupération dépend du droit ouvert et la récupération de la taxe doit rester documentée. En juillet 2026, les contrôles restent attentifs à ces points, surtout quand le véhicule sert à plusieurs usages. La doctrine fiscale est donc la référence à suivre.
Les références officielles à connaître pour vérifier un cas concret
Pour arbitrer un doute, il faut consulter le BOFiP, les règles de TVA et les commentaires de doctrine. Ces références permettent de comprendre pourquoi un véhicule est admis ou exclu du droit à déduction. Elles sont plus fiables qu’un simple retour d’expérience ou qu’une lecture rapide de la carte grise.
Trois sources doivent guider votre vérification : la doctrine administrative, les textes de TVA et les précisions liées à l’homologation. L’administration fiscale raisonne sur des critères juridiques et non sur l’idée qu’un véhicule “semble” professionnel. Si un doute persiste, mieux vaut relire le régime applicable avant de trancher.
Exemples concrets selon le métier et l’usage de l’entreprise
Artisan, société de BTP, commercial : trois situations très différentes
Un artisan qui transporte ses outils n’a pas le même cas qu’un commercial qui passe ses journées sur la route. Une entreprise de BTP peut utiliser un véhicule pour le chantier, alors qu’un vendeur l’emploie surtout pour les rendez-vous clients. Chaque activité change la lecture du véhicule et la manière d’évaluer la récupération de TVA.
Voici quatre cas pratiques utiles : l’artisan avec chargement quotidien, la société de BTP avec équipe et matériel, le vendeur itinérant avec déplacements fréquents, et l’entreprise qui loue un véhicule pour une mission précise. Dans chaque cas, l’usage professionnel doit être cohérent avec le type de véhicule. L’avantage fiscal n’est réel que si l’analyse suit l’activité.
Véhicule utilisé aussi hors travail : comment raisonner correctement
Si le véhicule sert aussi le week-end ou pour des trajets privés, il faut raisonner avec prudence. L’usage personnel, même partiel, peut remettre en question la récupération de TVA ou au moins compliquer sa justification. L’entreprise doit alors documenter l’affectation et montrer que le véhicule reste principalement lié à l’activité.
Les erreurs d’interprétation les plus fréquentes sont simples : confondre usage privé et usage professionnel, oublier qu’un véhicule peut changer de régime selon son aménagement, et croire qu’un vendeur ou un dirigeant peut utiliser le même véhicule sans impact fiscal. Dans la vraie vie, ce sont souvent ces petits détails qui créent les plus gros écarts.
Les frais annexes et la fiscalité globale du véhicule
Entretien, location, carburant : les dépenses à examiner une par une
La TVA sur l’achat n’est qu’une partie du sujet. Il faut aussi examiner l’entretien, la location, les réparations et le carburant, car chaque dépense suit parfois une logique différente. Un véhicule peut ouvrir droit à la déduction sur certains frais mais pas sur d’autres, selon sa catégorie et son usage réel dans l’entreprise.
Voici quatre dépenses à vérifier : l’entretien courant, la location longue durée, le carburant et les accessoires professionnels. La fiscalité du véhicule ne se limite donc pas à l’achat initial. Selon le cas, le carburant ou la location peuvent être plus ou moins favorables à la déductibilité, ce qui change le coût final supporté par l’entreprise.
TVA, amortissement et charges : comment lire le coût réel
Le coût réel d’un véhicule professionnel ne se résume jamais à la TVA récupérée. Il faut aussi regarder l’amortissement, les charges d’exploitation et les effets fiscaux sur la durée. Un véhicule peut sembler avantageux au départ, mais devenir plus coûteux si les charges annuelles et la fiscalité globale sont mal anticipées.
Trois impacts doivent être comparés : la récupération de TVA, la déductibilité des charges et la logique d’amortissement. Une entreprise gagne à calculer le coût complet sur plusieurs années, plutôt que de se focaliser seulement sur la facture d’achat. C’est souvent la meilleure façon de choisir entre plusieurs véhicules.
Méthode simple pour vérifier votre cas avant de décider
La méthode en 5 étapes pour savoir si le dossier est solide
Avant de décider, commencez par vérifier la catégorie du véhicule, puis la carte grise, l’usage réel, la facture et enfin les preuves à conserver. Cette méthode simple évite bien des erreurs, surtout quand le véhicule se situe entre utilitaire et tourisme. Elle permet aussi de préparer un dossier propre en cas de contrôle.
Voici cinq étapes pratiques : identifier le type de véhicule, lire les mentions administratives, analyser l’utilisation, contrôler le document d’achat et archiver les justificatifs. Si chaque étape est cohérente, la récupération de TVA devient plus lisible. Le but n’est pas d’aller vite, mais de sécuriser le dossier avant toute décision.
Les erreurs qui déclenchent le plus souvent un redressement
Les redressements viennent souvent des mêmes fautes : un véhicule mal qualifié, un document incomplet, une déduction trop rapide ou une utilisation non conforme. Le contrôle fiscal repère vite les dossiers où la catégorie du véhicule ne correspond pas à la TVA récupérée. Le risque augmente encore quand la société ne garde pas ses preuves.
Trois signaux d’alerte doivent vous faire ralentir : une place arrière mal analysée, un usage mixte non documenté et une facture qui ne correspond pas au bon régime. Si le véhicule est éligible, il faut le démontrer. Si ce n’est pas clair, mieux vaut vérifier avant de bénéficier d’une récupération contestable.
FAQ – Questions fréquentes sur la récupération de TVA
Un véhicule utilitaire 5 places ouvre-t-il toujours droit à la TVA récupérable ?
Non, pas toujours. Un véhicule utilitaire 5 places peut être récupérable si sa catégorie, son usage et ses mentions administratives le permettent, mais la présence de plusieurs sièges peut aussi rapprocher le véhicule du tourisme. Il faut donc vérifier le dossier complet de l’entreprise avant toute déduction.
Comment savoir si mon véhicule relève du tourisme ou de l’utilitaire ?
Regardez la carte grise, l’homologation, le nombre de sièges et la configuration intérieure du véhicule. Un utilitaire est pensé pour le transport de marchandises, tandis qu’un véhicule de tourisme est conçu pour les personnes. En cas de doute, la lecture administrative prime toujours sur l’apparence.
La présence d’une rangée de sièges arrière change-t-elle la règle ?
Oui, elle peut changer l’analyse. Une rangée de sièges arrière, une place supplémentaire ou une double cabine peuvent faire basculer le véhicule dans une lecture plus restrictive. Ce n’est pas automatique, mais cela impose une vérification plus fine de la catégorie et de l’usage réel du véhicule.
Quels documents faut-il conserver en cas de contrôle ?
Gardez la facture d’achat, la carte grise, les justificatifs d’utilisation professionnelle et tout document montrant l’affectation du véhicule à l’entreprise. Ces pièces prouvent que la déduction repose sur un dossier cohérent. Sans elles, la TVA récupérable devient beaucoup plus fragile en cas de contrôle fiscal.
La location d’un véhicule suit-elle la même logique fiscale que l’achat ?
Pas exactement. La location d’un véhicule obéit à une logique proche, mais les règles de TVA peuvent varier selon le contrat, le type de véhicule et son usage. Il faut donc vérifier chaque dépense séparément, surtout si le véhicule est utilisé à la fois pour l’activité et pour des trajets privés.
Que faire si le doute persiste sur l’éligibilité du véhicule ?
Si le doute persiste, vérifiez la catégorie administrative, relisez la facture et confrontez l’usage réel aux règles fiscales applicables. En cas d’incertitude, mieux vaut demander un avis avant de récupérer la TVA. Cette prudence évite les erreurs de déduction et sécurise le dossier de votre entreprise.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité