
TVA sur option : comprendre l’assujettissement
 David
•
9 octobre 2026
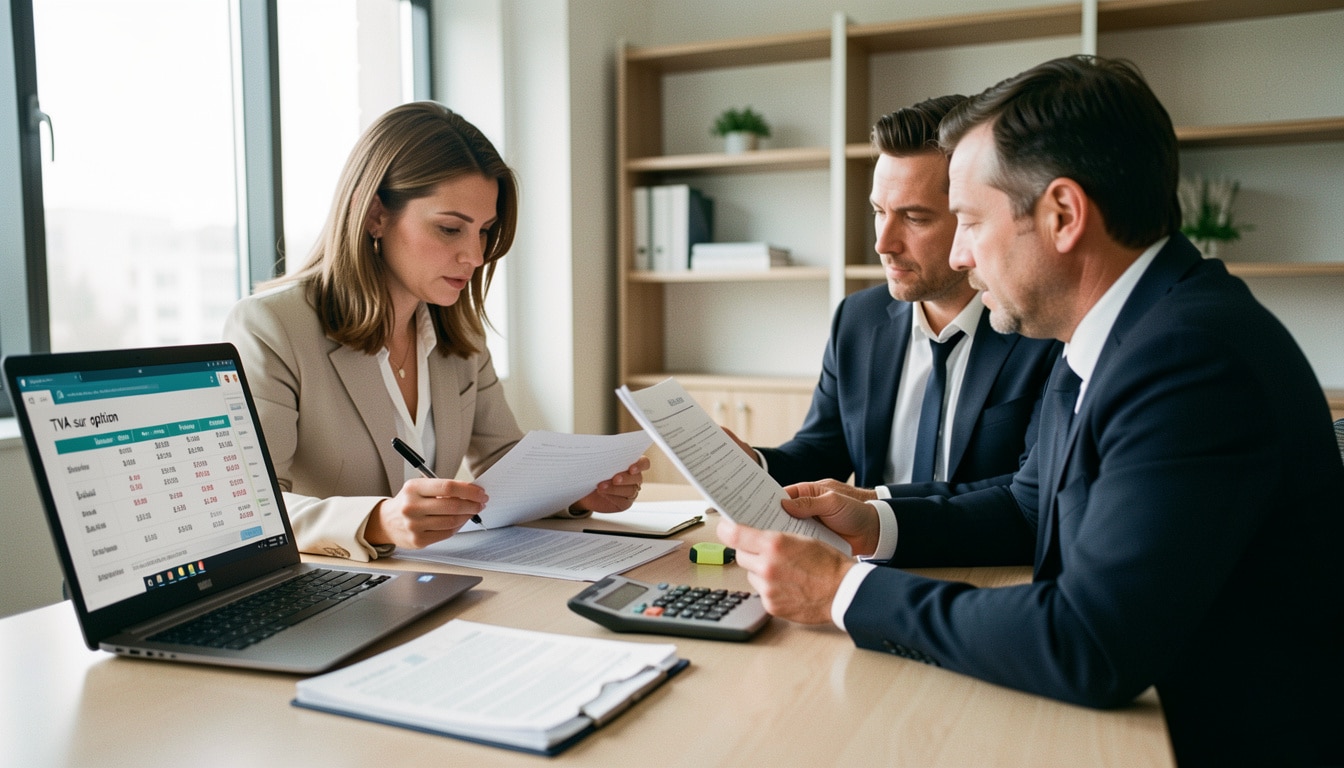
L’assujettissement à la TVA en cas d’opérations imposables sur option représente un choix fiscal qui peut transformer une activité normalement exonérée en activité taxée. Pour vous, l’enjeu est simple : comprendre quand ce mécanisme s’applique, ce qu’il change sur les factures et pourquoi il peut devenir utile dans une stratégie de gestion. Bien utilisé, il permet de récupérer de la TVA sur certains achats, de mieux piloter les coûts et de sécuriser une décision souvent plus subtile qu’il n’y paraît.
Dans la pratique, cette option n’a rien d’automatique : elle suppose une lecture attentive du régime applicable, de l’activité concernée et des effets comptables. C’est précisément là que l’assujettissement à la TVA en cas d’opérations imposables sur option mérite d’être clarifié, car il permet d’arbitrer entre exonération, taxation et déduction sans mauvaise surprise. Vous gagnez ainsi en visibilité, en cohérence fiscale et en maîtrise des conséquences au quotidien.
TVA sur option et assujettissement
- Une opération normalement exonérée devient imposable lorsqu’un assujetti choisit l’option TVA, avec changement immédiat de facture.
- L’assujetti, le redevable, l’exonération, la taxation et l’option sont les cinq notions à distinguer.
- Les activités de location, certaines prestations financières, des services bancaires et des opérations professionnelles spécifiques peuvent entrer dans le champ de l’option.
- L’option permet de récupérer de la TVA sur des achats ou investissements importants et d’améliorer la neutralité fiscale.
- La demande doit être déclarée clairement à l’administration, avec l’opération visée, le service compétent, la date d’effet et la preuve d’envoi.
Comprendre le mécanisme de l’option TVA
L’option TVA répond à une logique simple : une opération peut devenir imposable parce qu’un assujetti choisit de la soumettre à la taxe. Ce mécanisme ne relève pas d’un assujettissement de plein droit, mais d’une option qui modifie le régime applicable à l’opération et ses effets fiscaux. Le CGI encadre cette lecture, et l’article pertinent doit toujours être lu avec attention, car un commentaire mal interprété peut faire croire qu’une exonération disparaît alors qu’elle devient seulement facultative.
Pour s’y retrouver, il faut distinguer cinq notions :
- l’assujetti, qui entre dans le champ de la TVA ;
- le redevable, qui collecte la taxe ;
- l’exonération, qui écarte l’imposition ;
- la taxation, qui rend l’opération imposable ;
- l’option, qui déclenche le changement de régime.
Une lecture rapide montre donc qu’une opération peut être exonérée par principe, puis imposable sur option. Par exemple, une location normalement exonérée devient taxable si le professionnel décide d’exercer l’option, ce qui change immédiatement l’assujettissement et la facture.
Ce que change une décision d’option pour une activité
Une option modifie le cadre d’une activité sans changer sa nature économique. L’activité reste la même, mais l’opération devient imposable et l’assujetti doit appliquer le nouveau régime sur les flux concernés. Pour une entreprise, cette décision peut sembler technique, pourtant elle influence la facturation, la déduction et la relation avec le client. L’exonération n’est plus totale, mais elle peut être remplacée par une taxation choisie, souvent pour des raisons de cohérence financière.
Le principal intérêt est de faire correspondre l’assujettissement à la réalité des coûts. Si l’activité génère beaucoup d’achats soumis à TVA, l’option peut rééquilibrer la situation. En revanche, si la clientèle ne récupère pas la taxe, le commentaire économique change vite. L’opération imposable sur option n’est donc pas un simple détail administratif : elle engage un arbitrage entre souplesse, régime applicable et effet commercial.
Les mots à connaître pour lire un texte fiscal sans se tromper
Le vocabulaire fiscal peut dérouter, surtout lorsqu’un texte parle d’assujettissement, d’option ou d’exonération dans la même phrase. L’assujetti n’est pas toujours redevable, et une opération imposable n’est pas forcément taxée de plein droit. Cette lecture exige de repérer le point de départ : le régime initial, puis la décision qui le fait basculer. Quand le CGI mentionne une taxe ou un article précis, il faut vérifier si l’option vise l’activité elle-même ou seulement certaines opérations.
Le commentaire le plus utile consiste à relier les mots à leur effet concret. Une opération peut rester hors champ, être exonérée ou devenir imposable selon la situation. Le régime principal demeure celui de base, mais l’option ajoute une couche de choix. Pour vous, l’enjeu est surtout de comprendre si l’assujettissement résulte d’une obligation ou d’une décision volontaire, car cette nuance change toute la lecture du dossier.
Quelles activités peuvent entrer dans le champ de l’option
Le champ de l’option TVA couvre surtout des activités qui sont exonérées par principe mais peuvent être taxées sur demande. Dans un secteur bancaire ou financier, cette logique revient souvent, car certaines prestations ou opérations sont soumises à des règles particulières. Une entreprise, une personne ou un établissement professionnel doit donc vérifier si l’activité visée entre réellement dans le champ prévu par le CGI, sans confondre franchise et exonération. L’application du texte dépend toujours de l’opération concernée.
| Famille d’opérations | Situation habituelle |
|---|---|
| Location de certains biens | Exonérée, mais option possible selon le cas |
| Prestation financière | Souvent exonérée, parfois taxable sur option |
| Service bancaire | Règles sectorielles à vérifier dans le CGI |
| Activité professionnelle spécifique | Peut entrer dans le champ de l’option |
Quatre cas reviennent fréquemment : une activité de location, une prestation à marge faible, un service lié à un bien d’investissement et une opération bancaire ou financier soumise à un régime particulier. Dans ces situations, l’entreprise peut chercher à exonérer moins et à taxer davantage pour récupérer la TVA. Mais attention : le champ n’est pas ouvert à toutes les activités, et une considération trop rapide peut conduire à une option impossible.
Les secteurs où l’option est la plus fréquente
Les secteurs bancaire, financier et immobilier concentrent souvent les demandes d’option, car ils combinent des opérations exonérées et des enjeux de récupération de TVA. Une activité de location ou un service financier peut ainsi basculer dans un cadre taxable si le texte le permet. L’entreprise y voit parfois une manière de mieux aligner ses coûts et ses recettes, surtout lorsque les investissements sont élevés.
Dans un établissement professionnel, la question se pose aussi pour certaines prestations accessoires. Le champ doit être vérifié avec prudence, car le secteur ne suffit jamais à lui seul : il faut regarder l’opération précise. Une personne qui exploite plusieurs services dans le même ensemble peut même avoir des traitements différents selon les flux. C’est souvent là que l’option devient utile, mais aussi plus technique.
Les limites à vérifier avant de considérer une activité
Avant de considérer une activité comme éligible, il faut vérifier si elle peut réellement entrer dans le champ de l’option. Certaines opérations restent hors du dispositif, même si elles ressemblent à une prestation taxable. Le CGI et son article de référence doivent être lus avec rigueur, car une franchise ou une exonération peut exclure toute taxation volontaire. Une activité bancaire ou financier n’est donc pas automatiquement concernée.
La limite principale tient à la nature même de l’opération. Si le texte ne prévoit pas d’option, l’entreprise ne peut pas la créer par simple décision. La personne chargée du dossier doit aussi distinguer l’établissement qui facture du professionnel qui supporte la taxe. Cette vérification évite une application erronée et un risque de régularisation ultérieure.
Pourquoi opter volontairement peut devenir un vrai levier fiscal
Opter volontairement peut devenir un levier fiscal quand l’entreprise réalise des achats ou des investissements importants. L’idée est simple : la TVA collectée sur les opérations taxées peut être compensée par la déduction de la TVA payée sur les dépenses. Pour un professionnel, ce mécanisme améliore parfois la valeur nette d’un bien ou d’un service, surtout quand le taux applicable est élevé. La décision doit cependant être prise avec le comptable, car l’avantage dépend du volume d’achat et de la structure de l’activité.
- Récupérer de la TVA sur un achat de matériel ou d’immobilier.
- Réduire le coût net d’un bien utilisé pour l’activité.
- Créer un crédit de TVA en phase d’investissement.
- Améliorer la neutralité fiscale entre recettes et dépenses.
- Réaliser un avantage financier sur une opération à forte valeur.
La logique TVA collectée / TVA déductible est au cœur du dispositif. Si l’entreprise facture la taxe, elle devient redevable sur ses ventes, mais elle peut aussi déduire la taxe d’amont. Quand le taux est cohérent avec la structure des coûts, l’opération peut devenir très intéressante. Un commentaire comptable bien mené montre alors que l’option sert moins à “payer plus” qu’à mieux répartir la charge fiscale.
Quand la récupération de TVA change l’équilibre économique
La récupération de TVA change l’équilibre économique dès qu’un bien ou un service supporte des dépenses lourdes. Un achat de matériel, un aménagement ou une opération immobilière peut générer une déduction significative. Pour une entreprise, l’avantage ne se mesure pas seulement en montant récupéré, mais aussi en trésorerie préservée. Si la valeur des investissements est élevée, l’option peut faire basculer la décision.
Le professionnel doit toutefois comparer ce gain avec le prix de vente futur. Une taxe ajoutée à la facture peut être neutre pour un client assujetti, mais pénalisante pour un client non récupérateur. L’assujetti doit donc raisonner en coût total, pas seulement en crédit immédiat. C’est souvent ce point qui transforme une bonne idée fiscale en vraie décision stratégique.
Comment comparer le gain fiscal et l’impact de trésorerie
Comparer le gain fiscal et l’impact de trésorerie demande de regarder la durée de détention du bien, le taux de TVA et le calendrier des encaissements. Un achat important peut produire un crédit rapide, mais aussi un décalage de trésorerie si les remboursements sont différés. Le comptable doit alors mesurer le bénéfice net, pas seulement la déduction théorique.
Pour un professionnel, la bonne question est simple : l’option améliore-t-elle réellement la position financière sur la durée ? Si l’entreprise collecte plus de taxe qu’elle n’en supporte, le régime peut être favorable. Si la clientèle refuse la hausse de prix, l’avantage se réduit. La décision doit donc combiner fiscal, commercial et trésorerie, sans oublier la valeur réelle du bien concerné.
Comment exercer l’option et sécuriser sa mise en place
Pour exercer l’option, il faut adresser une déclaration claire à l’administration compétente et vérifier le support demandé par le service concerné. Une entreprise ou un établissement professionnel ne doit pas improviser : la personne qui prépare le dossier doit identifier l’opération, le régime visé et la date souhaitée. L’assujettissement devient alors opposable à partir du moment prévu par le texte, à condition que l’administration puisse considérer la demande comme régulière.
- Identifier l’opération concernée et le texte applicable.
- Rédiger une déclaration explicite d’option.
- Vérifier le service administratif compétent.
- Contrôler la date de prise d’effet.
- Conserver la preuve de l’envoi et de la réception.
Le moment où l’option prend effet dépend du cadre prévu par le CGI et de la lecture du dossier. Dans certains cas, l’administration considère l’option à compter d’une date précise ; dans d’autres, elle l’applique à partir d’un événement déclaré. Le comptable doit donc sécuriser le calendrier pour éviter un décalage entre facturation et assujettissement. Une simple erreur de date peut modifier la TVA collectée et la déduction autorisée.
Les étapes à suivre avant d’envoyer sa demande
Avant d’envoyer la demande, il faut vérifier l’opération, la personne signataire, le service destinataire et le régime souhaité. L’administration attend une déclaration suffisamment précise pour pouvoir exercer un contrôle cohérent. Un professionnel doit aussi s’assurer que l’établissement concerné est bien celui qui supportera les effets fiscaux. Si plusieurs opérations coexistent, il convient de les distinguer nettement.
Le point clé est d’anticiper la lecture administrative du dossier. Une option mal formulée peut être considérée comme incomplète ou tardive. L’assujettissement ne doit jamais reposer sur une simple intention orale. Pour éviter un refus, mieux vaut joindre les éléments utiles, dater la déclaration et vérifier que le service a bien enregistré la demande.
Les informations à vérifier pour éviter un refus ou un décalage
Les informations à vérifier portent sur l’opération visée, le texte applicable et la date de début souhaitée. L’administration peut refuser une demande imprécise ou la considérer à une date différente si le support manque de clarté. Le comptable doit aussi contrôler le régime de TVA déjà appliqué, car une incohérence entre facture et déclaration crée vite un écart.
Pour une personne qui gère le dossier, le plus sûr est de relire la déclaration comme si elle devait être lue seule, sans contexte. Si le service administratif peut comprendre immédiatement l’objet, le risque baisse nettement. Cette rigueur évite les effets de bord sur l’assujetti et sécurise la mise en application de l’option.
Durée, renonciation et conséquences comptables au quotidien
La durée de l’option TVA conditionne la gestion comptable de l’entreprise, car elle fixe le temps pendant lequel l’opération reste taxée. Une option crée un régime stable, mais pas définitif : la révocation peut intervenir selon les règles prévues, avec des délais à respecter. Le comptable doit donc suivre la durée d’engagement, la fin possible de l’option et les effets sur chaque opération. Dans certains cas, la taxe collectée devient durablement supérieure à la déduction ; dans d’autres, la franchise ou l’exonération redeviennent plus attractives.
- Vérifier la durée minimale d’engagement.
- Contrôler la date de début et de fin.
- Anticiper la révocation selon le calendrier fiscal.
- Mesurer l’effet sur la facturation et la trésorerie.
- Préparer le retour éventuel à la franchise ou à l’exonération.
Au quotidien, l’entreprise doit facturer la TVA, la collecter et suivre les écritures déductibles avec précision. Le régime impose une discipline comptable plus forte, surtout lorsque plusieurs opérations cohabitent. Un assujetti peut ainsi devenir redevable sur une partie de son activité tout en restant exonéré sur d’autres flux. Cette dualité exige un suivi fiscal rigoureux pour éviter les erreurs de ventilation.
Ce qu’il faut anticiper avant d’accepter la durée du régime
Avant d’accepter la durée du régime, il faut mesurer la stabilité de l’activité et la prévisibilité des achats. Une entreprise qui investit beaucoup peut supporter une durée plus longue, car la déduction compense la taxe collectée. En revanche, si l’activité change vite, la révocation tardive peut devenir contraignante. Le choix doit donc être pris comme une décision fiscale de moyen terme, pas comme un simple test.
Le cas le plus délicat apparaît quand la clientèle évolue. Si les clients ne récupèrent pas la taxe, la durée du régime peut peser sur la compétitivité. Le professionnel doit alors comparer l’intérêt du crédit de TVA avec la perte commerciale possible. Une bonne décision prend en compte la fiscalité, mais aussi la réalité du terrain.
Les effets comptables à suivre jusqu’à la fin de l’option
Les effets comptables à suivre concernent la TVA collectée, la TVA déductible et la fin de l’engagement. Chaque opération taxée doit être enregistrée avec soin, car la moindre erreur peut fausser le régime. Le comptable doit aussi vérifier la cohérence entre la facture, la déclaration et la date de prise d’effet. Quand la révocation approche, il faut préparer la transition pour éviter un trou de traitement.
Si l’entreprise revient à la franchise ou à l’exonération, les écritures changent immédiatement. Les opérations futures ne supportent plus la même taxe, et le suivi du crédit éventuel doit être ajusté. Cette fin de régime est souvent plus sensible que son entrée, car elle oblige à repartir sur une base différente. Mieux vaut l’anticiper tôt que corriger trop tard.
FAQ – Questions fréquentes sur l’option TVA
Qu’est-ce qu’une opération taxable sur option ?
Une opération taxable sur option est une opération qui devient soumise à la TVA parce qu’un professionnel choisit de l’y soumettre. L’assujettissement résulte alors d’une décision volontaire, et non d’une obligation automatique.
Quelles activités sont le plus souvent concernées ?
Les activités de location, certaines prestations financières et plusieurs opérations bancaires reviennent souvent dans le champ de l’option. Le point décisif reste le texte applicable à l’activité et à l’opération visée.
Pourquoi une entreprise choisit-elle ce régime ?
Une entreprise choisit ce régime pour récupérer de la TVA sur ses achats, améliorer sa déduction et mieux équilibrer son coût fiscal. L’intérêt est souvent fort quand les investissements sont élevés.
Comment savoir si l’option est intéressante ?
Il faut comparer le crédit de TVA récupérable, le taux applicable, la valeur des biens achetés et l’impact sur le prix de vente. Une lecture comptable et commerciale reste indispensable.
Peut-on revenir à un régime exonéré ou à la franchise ?
Oui, dans certains cas, la révocation permet de revenir à une exonération ou à la franchise selon les règles prévues. Il faut toutefois respecter la durée, les délais et la procédure administrative.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité