
Article 283 du CGI et autoliquidation de la TVA
 David
•
31 octobre 2026
Article 283 2 cgi représente un repère fiscal essentiel pour comprendre l’autoliquidation de la TVA entre professionnels. Ce mécanisme précise qui doit déclarer la taxe, comment l’entreprise émet son document de facturation et dans quelles situations le client devient redevable. En pratique, il facilite la gestion comptable, limite les erreurs de TVA et garantit une lecture plus claire des obligations fiscales. Pour vous, l’enjeu est simple : savoir quand appliquer ce cadre, comment le traduire dans vos écritures et pourquoi il change la manière de traiter une opération.
Autoliquidation de la TVA en pratique
- L’autoliquidation transfère la redevabilité de la TVA du fournisseur vers le client professionnel.
- En TVA classique, le fournisseur facture et reverse la taxe ; en autoliquidation, le client la déclare.
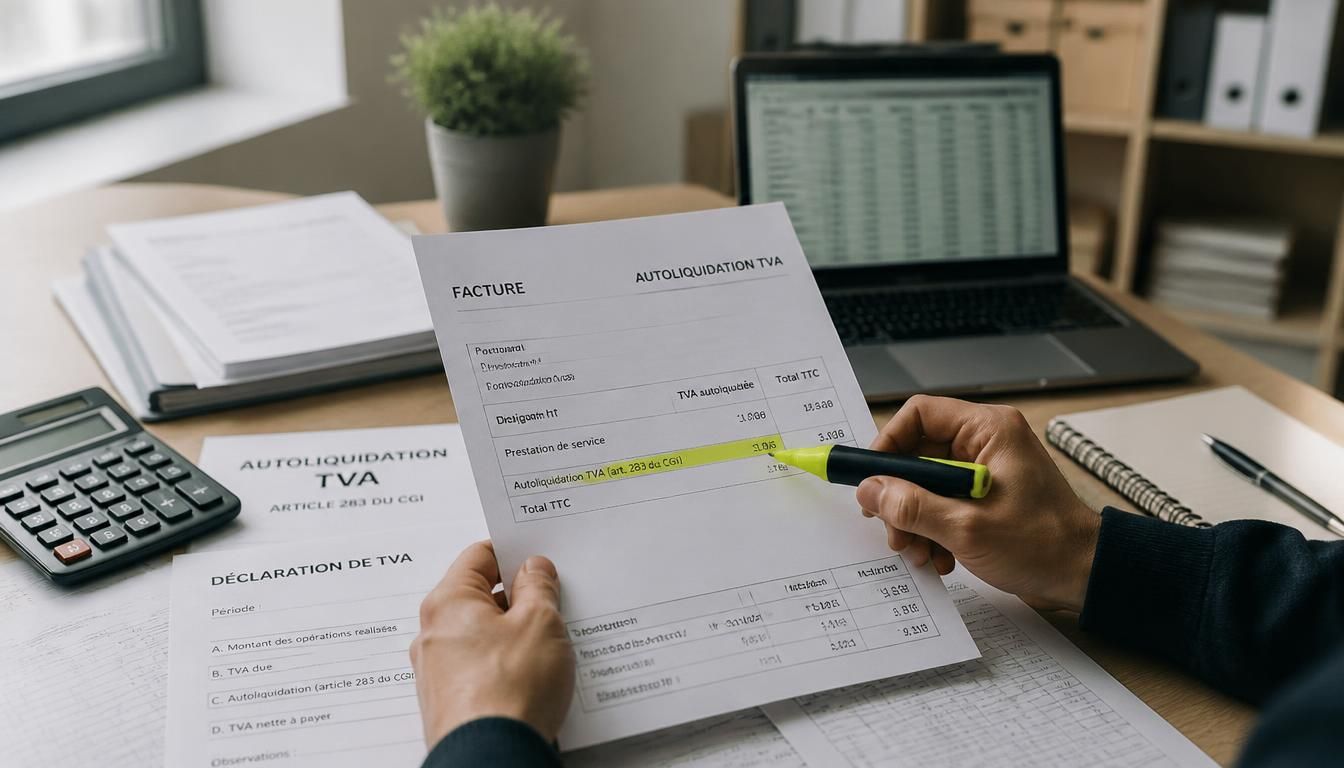
- Le fournisseur émet une facture sans TVA, avec mention explicite d’autoliquidation et référence fiscale claire.
- Avant application, il faut vérifier la nature de l’opération, le statut du preneur et la référence juridique.
- La facture doit comporter numéro unique, identification complète du client, titre de l’opération et absence de TVA facturée.
- Le preneur déclare la taxe à sa propre échéance fiscale, tandis que le fournisseur ne la collecte pas.
Pour comprendre ce mécanisme, il faut d’abord lire l’article 283, 2 du CGI dans son contexte fiscal. Ce texte organise l’autoliquidation, c’est-à-dire le fait que la TVA n’est pas collectée par le fournisseur mais déclarée par le client. Dans une entreprise, ce point évite de confondre facturation et paiement de l’impôt. Il devient alors essentiel de vérifier chaque document, chaque opération et chaque mention, afin de rester conforme au CGI.
Comprendre le mécanisme d’autoliquidation de la TVA
L’autoliquidation de la TVA change la logique habituelle de la taxe, et l’article 283 2 cgi en donne le cadre pratique. Dans ce système, l’entreprise qui reçoit la prestation ou la vente devient redevable de la TVA, tandis que le fournisseur facture sans TVA. Cette autoliquidation repose sur une règle simple : le client déclare, le fournisseur n’encaisse pas la taxe. Dans le code fiscal, ce fonctionnement apparaît comme une solution de gestion plus sûre pour certaines opérations. La loi vise ainsi à répartir clairement les rôles entre les deux parties.
Voici la différence à retenir entre TVA classique et autoliquidation :
- En TVA classique, le fournisseur collecte la taxe sur la facture.
- En autoliquidation, la TVA est déclarée par le client.
- En TVA classique, l’entreprise reverse la taxe collectée à l’administration.
- En autoliquidation, le fournisseur émet un document sans TVA, puis le client régularise la taxe dans sa déclaration.
Un exemple très simple aide à visualiser le mécanisme : une entreprise de travaux facture 1 000 euros de prestation à un autre professionnel assujetti. Si l’opération relève de l’autoliquidation, le document ne porte pas la TVA, mais le client calcule et déclare lui-même la taxe correspondante. Le contrôle fiscal devient plus lisible, à condition de vérifier le code applicable et le bon article dans le CGI.
Pourquoi ce système change la manière de payer la taxe
L’autoliquidation modifie le paiement de la TVA parce qu’elle déplace la responsabilité déclarative. L’entreprise fournisseur n’avance plus la taxe, ce qui réduit les flux financiers inutiles. Le client, lui, devient redevable au moment de sa propre déclaration. Cette autoliquidation simplifie souvent la chaîne de paiement, surtout quand plusieurs acteurs interviennent sur une même opération. Le document comptable doit donc refléter ce basculement avec précision, sans ambiguïté sur la TVA.
Ce que l’entreprise doit vérifier avant d’appliquer le mécanisme
Avant d’appliquer l’autoliquidation, l’entreprise doit contrôler la nature exacte de l’opération, le statut du preneur et la référence juridique utilisée. Il faut aussi vérifier si l’article applicable correspond bien à la situation visée par le CGI. Une erreur de qualification peut fausser la TVA et compliquer la comptabilité. Dans le doute, l’entreprise doit relire son document de facturation, son code interne et la loi de référence avant émission.
Le cadre légal et la portée du texte fiscal
Le cadre légal de l’article 283 2 cgi s’inscrit dans l’architecture générale du code de la TVA. Cet article n’agit pas seul : il complète d’autres dispositions du CGI et précise une règle de répartition de la taxe. La disposition sert de référence quand la loi impose que le preneur acquitte la TVA au lieu du fournisseur. Dans le texte, la portée juridique est importante, car elle détermine la version applicable et la lecture correcte de la référence fiscale.
Le tableau ci-dessous résume les éléments juridiques à retenir pour lire ce texte sans confusion.
| Élément | Rôle dans le dispositif |
|---|---|
| Article 283, 2 | Fixe la logique d’autoliquidation |
| Code général des impôts | Encadre la TVA et ses modalités |
| Disposition légale | Précise qui acquitte la taxe |
| Référence fiscale | Oriente la lecture du texte |
Le texte a connu des ajustements de rédaction au fil des évolutions législatives, notamment avec des amendements et des mises à jour de version. Une date d’entrée en vigueur peut donc compter, par exemple au 1er janvier ou au 31 décembre selon la réforme concernée. Pour l’entreprise, l’enjeu est de lire la bonne version du code au bon moment, car une disposition modifiée peut changer l’interprétation pratique de l’article et de la loi applicable.
Comment lire la disposition sans se perdre dans le jargon
La disposition doit se lire en isolant trois idées : qui facture, qui déclare et qui acquitte la taxe. L’article du CGI devient plus clair quand vous le reliez à une opération concrète. Le texte juridique ne sert pas à compliquer la lecture, mais à sécuriser la référence utilisée en comptabilité. Une version à jour du code évite les erreurs de compréhension et les mauvaises références dans les documents internes.
Ce que la référence juridique change pour l’entreprise
La référence juridique change la manière dont l’entreprise rédige sa facture, déclare sa TVA et justifie son traitement fiscal. Si la disposition vise une opération précise, l’entreprise doit adapter sa pratique sans improviser. Le texte devient alors un point d’appui pour la conformité, surtout quand plusieurs services internes interviennent. Une bonne référence dans le code permet aussi de limiter les contestations en cas de contrôle.
Les opérations concernées et les cas où vérifier l’application
L’article 283 2 cgi doit être vérifié opération par opération, car l’autoliquidation ne s’applique pas à tout par défaut. Une vente, une prestation ou un service peut entrer dans le champ selon la matière concernée, le statut du preneur et la nature de l’opérateur. En général, l’entreprise doit contrôler si l’assujetti qui reçoit l’opération est bien celui qui déclare la taxe. Le bon réflexe consiste à relire chaque suite contractuelle avant émission.
Voici cinq situations à contrôler avant de facturer :
- La vente concerne-t-elle un professionnel assujetti ?
- La prestation relève-t-elle d’un régime d’autoliquidation ?
- Le service est-il fourni à un preneur établi en France ?
- L’opération concerne-t-elle une matière soumise à une règle spéciale ?
- L’opérateur a-t-il vérifié la référence exacte de l’article applicable ?
Dans la pratique, un chantier confié à une entreprise sous-traitante, une prestation de service entre deux assujettis ou une vente particulière à un opérateur professionnel peuvent déclencher une vérification. L’autoliquidation ne se devine pas : elle se contrôle. L’article visé par le CGI sert alors de filtre, et la suite du traitement dépend du bon diagnostic. Un mini-guide simple aide toujours : identifier l’opération, vérifier le preneur, confirmer la matière, puis valider la facturation.
Les indices qui montrent qu’une opération entre dans le champ
Les indices les plus utiles sont la qualité de l’assujetti, la nature de la prestation et le cadre contractuel. Si le service est fourni à un professionnel qui doit lui-même déclarer la taxe, l’autoliquidation devient probable. L’article de référence doit alors être vérifié avec soin. Une vente ou une prestation qui paraît banale peut pourtant relever d’un régime particulier, d’où l’intérêt de contrôler chaque document avant validation.
Les cas particuliers à surveiller selon l’activité
Certains secteurs imposent une vigilance renforcée, car la matière traitée ou la suite de l’opération peut modifier le régime de TVA. L’entreprise doit donc comparer son activité générale avec le cas concret du jour. Un même service peut être soumis à des règles différentes selon le preneur, le lieu d’exécution ou le type d’opérateur. L’autoliquidation doit toujours être confirmée avant la facturation.
Facture, mentions obligatoires et réflexes de comptabilisation
L’article 283 2 cgi impose une vigilance particulière sur le document de facturation, car la facture doit montrer clairement l’autoliquidation. L’entreprise doit mentionner l’identification du client, le numéro de facture, le titre de l’opération et le commentaire fiscal adéquat. Sans ces repères, le traitement devient fragile. La facturation doit aussi ajouter les éléments utiles à la comptabilité, afin que le redevable et le preneur comprennent immédiatement le mécanisme.
Sur une facture d’autoliquidation, il faut généralement ajouter les points suivants :
- Le numéro de facture unique.
- L’identification complète du client professionnel.
- Le titre précis de la prestation ou de la vente.
- La mention explicite d’autoliquidation.
- L’absence de TVA facturée.
- Un commentaire clair sur la référence fiscale utilisée.
Une formulation simple peut être insérée dans le document : « TVA non facturée, autoliquidation par le preneur selon l’article applicable ». Cette phrase aide à mentionner le bon régime sans ambiguïté. Le fournisseur doit ajouter cette référence au bon endroit, et le client doit vérifier que le document correspond bien à l’opération. En cas de doute, mieux vaut contrôler le titre, le numéro et la valeur taxable avant enregistrement comptable.
La mention d’autoliquidation à faire figurer sans ambiguïté
La mention d’autoliquidation doit apparaître de façon lisible et cohérente sur le document. Le mot-clé de la facture n’est pas décoratif : il sécurise la lecture fiscale. L’entreprise doit mentionner la règle retenue, ajouter la référence juridique utile et éviter toute formule floue. Un commentaire trop vague peut compliquer le contrôle et la comptabilisation.
Ce que le fournisseur et le client doivent contrôler ensemble
Le fournisseur et le client doivent contrôler ensemble le numéro de facture, l’identification des parties, le titre de l’opération et la présence de la bonne mention. Le service comptable du client doit aussi vérifier que la TVA sera acquittée dans sa propre déclaration. Ce double contrôle réduit les erreurs et sécurise le traitement du document.
Déclaration, obligations des parties et erreurs à éviter
L’article 283 2 cgi organise une répartition précise des devoirs entre les parties, et l’autoliquidation ne dispense personne de déclarer correctement la taxe. L’entreprise qui reçoit l’opération doit collecter les données utiles, acquitter la TVA dans sa déclaration et conserver les pièces justificatives. Le fournisseur, lui, doit éviter de collecter la taxe à tort. Cette logique protège la finance publique et limite les risques de fraude. Dans le cadre général, chacun doit respecter son rôle au bon moment.
Voici cinq erreurs fréquentes à éviter :
- Facturer de la TVA alors que l’autoliquidation s’applique.
- Oublier de mentionner le bon régime sur le document.
- Ne pas déclarer la taxe dans la période prévue.
- Confondre assujetti et preneur dans la comptabilité.
- Utiliser une référence fiscale inexacte.
La déclaration se fait pas à pas : identifier l’opération, vérifier la base taxable, inscrire la TVA autoliquidée dans la déclaration, puis contrôler la cohérence avec la facture. L’entreprise doit aussi s’assurer que l’impôt est bien acquitté au bon moment, souvent selon le calendrier fiscal de janvier, de mars ou de décembre selon les périodes de dépôt. Une erreur de valeur ou de saisie peut fausser l’ensemble du dossier.
Qui déclare quoi, et à quel moment
Le preneur déclare la taxe au moment de sa propre échéance fiscale, tandis que le fournisseur n’a pas à la collecter sur cette opération. L’autoliquidation place donc la responsabilité sur l’entreprise cliente. Si la déclaration est mensuelle ou trimestrielle, le traitement doit suivre le même rythme. L’article de référence sert alors de base pour savoir qui acquitte l’impôt et quand.
Les risques d’une omission ou d’une facture mal libellée
Une omission peut entraîner une régularisation, un retard de paiement ou une incohérence comptable. Une facture mal libellée complique aussi la lecture fiscale et peut créer un doute sur la bonne application de l’autoliquidation. L’entreprise doit donc contrôler chaque document, chaque taxe et chaque mention pour éviter les erreurs de finance et les soupçons de fraude.
FAQ – Questions fréquentes sur l’autoliquidation et le texte fiscal
À quoi sert exactement ce texte dans le système de TVA ?
L’article sert à définir le régime d’autoliquidation dans le code fiscal. Il précise comment la taxe doit être traitée, qui la déclare et quel service ou quelle vente peut y être soumis. Dans son usage général, il sécurise la lecture de la TVA par l’entreprise.
Qui devient redevable de la taxe dans une autoliquidation ?
Le redevable devient généralement le preneur de la prestation ou de la vente concernée. Le fournisseur n’encaisse pas la taxe et n’a pas à la collecter sur le document. L’entreprise cliente supporte alors l’obligation déclarative selon le code applicable.
Quelles mentions doivent apparaître sur le document de facturation ?
Le document doit mentionner l’identification des parties, le numéro de facture, le titre de l’opération et la formule d’autoliquidation. Il faut aussi ajouter une référence claire au régime fiscal retenu. Sans cette mention, l’entreprise risque une lecture ambiguë de la TVA.
Comment savoir si une opération est concernée ?
Il faut vérifier la nature de la vente ou de la prestation, le statut du client, la matière concernée et la référence du code. Si l’opération entre dans le cadre prévu par la loi, l’autoliquidation s’applique. En cas de doute, mieux vaut contrôler le document avant émission.
Quelle différence entre autoliquidation, exonération et TVA classique ?
L’autoliquidation implique une TVA déclarée par le client, alors que la TVA classique est collectée par le fournisseur. L’exonération, elle, supprime la taxe sur l’opération selon un régime distinct. Ces trois mécanismes n’ont donc ni la même logique ni le même effet fiscal.
Que faire en cas d’erreur sur la facture ou la déclaration ?
Il faut corriger le document, régulariser la déclaration et vérifier la bonne référence du code. L’entreprise doit aussi contrôler si la taxe a été mentionnée ou acquittée à tort. Une correction rapide limite les risques comptables et fiscaux liés à l’autoliquidation.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité