
Numéro fiscal d’une entreprise : où le trouver ?

 David
•
16 octobre 2026
Vous avez sûrement déjà cherché ce repère administratif au mauvais endroit, en confondant plusieurs numéros qui se ressemblent. L’identifiant fiscal entreprise représente pourtant la clé qui relie votre dossier aux démarches officielles, aux échanges avec l’administration et aux obligations fiscales. Il permet de sécuriser vos déclarations, facilite vos vérifications et assure une identification claire de votre dossier. Ce guide vous aide à comprendre sa définition, son utilité, où le trouver, comment le récupérer et comment éviter les erreurs de confusion.
Comprendre le rôle de l’identifiant fiscal dans une entreprise
L’identifiant fiscal d’une entreprise est un repère administratif qui sert à rattacher un dossier à l’administration fiscale. Il joue un rôle fiscal essentiel pour l’identification, la déclaration et le suivi de l’impôt, tout en aidant à distinguer une société d’un particulier. Dans la pratique, ce numéro fiscal apparaît dans des échanges légaux, des avis, des documents de déclaration et des démarches liées à l’imposition. Vous devez le utiliser dès qu’une référence fiscale est demandée, car il évite les erreurs de traitement et les blocages de dossier.
Pour bien identifier ce repère, retenez qu’il ne remplace pas le numéro d’immatriculation de l’entreprise, mais complète l’information fiscale. Une entreprise peut avoir plusieurs références selon le service concerné, et l’administration demande parfois un numéro précis pour traiter une déclaration. La logique est simple : un identifiant fiscal sert à identifier, à sécuriser et à suivre un dossier fiscal, tandis que d’autres références servent à d’autres usages. Si vous préparez une imposition ou un avis fiscal, vérifiez toujours la bonne référence avant d’envoyer votre dossier.
- Définition simple : un repère fiscal qui rattache l’entreprise à son dossier administratif.
- Rôle administratif : faciliter l’identification par l’administration et le suivi des déclarations.
- Usages courants : impôt, avis, formulaires et échanges avec un service fiscal.
- Documents concernés : déclaration, courrier officiel, attestation ou avis fiscal.
- Erreur fréquente : confondre ce numéro avec une autre référence légale ou commerciale.
| Repère | Usage principal |
|---|---|
| Identifiant fiscal | Gestion fiscale et déclaration |
| SIREN | Identification de l’entreprise |
| SIRET | Identification d’un établissement |
| Numéro de TVA | Échanges liés à la TVA |
Les bases à connaître avant toute démarche
Le vocabulaire fiscal varie selon le service et le document utilisé. Un numéro fiscal peut désigner une référence d’identification différente selon la société concernée, mais il reste toujours lié à une déclaration ou à un impôt. Avant toute démarche, vérifiez le sigle, la source et le document d’origine, car l’administration ne traite pas toutes les références de la même façon. Cette vigilance évite de transmettre un mauvais numéro fiscal et de ralentir votre dossier.
Les bases utiles tiennent en trois points. D’abord, le numéro fiscal doit être lu dans son contexte administratif. Ensuite, la société peut recevoir plusieurs références selon le service ou la déclaration concernée. Enfin, l’information fiable se trouve toujours dans un document source, jamais dans une copie approximative. En pratique, un dossier bien préparé réduit les allers-retours avec l’administration et sécurise le traitement de l’impôt.
- Comprendre le sens exact du numéro fiscal selon le document reçu.
- Repérer le sigle utilisé par la société et le service émetteur.
- Vérifier l’administration source avant toute déclaration ou paiement d’impôt.
Les confusions les plus fréquentes à éviter
Le SIREN et le SIRET ne désignent pas le même niveau d’identification, et le NIF n’a pas toujours le même usage selon le pays. Un particulier peut aussi confondre le SPI avec une référence fiscale d’entreprise, alors que ces repères répondent à des logiques différentes. Dans un répertoire ou un annuaire, le chiffre affiché n’est pas toujours le bon numéro fiscal à utiliser pour une démarche administrative.
Pour trouver la bonne référence, lisez le nom du document, puis comparez le sigle et le contexte. Le SIREN identifie une structure, le SIRET localise un établissement, et le NIF sert souvent à une logique fiscale plus large. Si vous hésitez, vérifiez le document source plutôt qu’un extrait isolé, car un nom mal lu ou un chiffre incomplet suffit à créer une erreur. Ce réflexe simple évite de transmettre une mauvaise information à l’administration.
- Le SIREN identifie l’entité, tandis que le SIRET identifie un établissement.
- Le NIF peut varier selon le pays et le cadre fiscal.
- Le SPI concerne souvent un particulier, pas une entreprise.
- Un annuaire ou un répertoire peut afficher plusieurs références, d’où la vigilance.
Où le retrouver et comment le récupérer sans perdre de temps
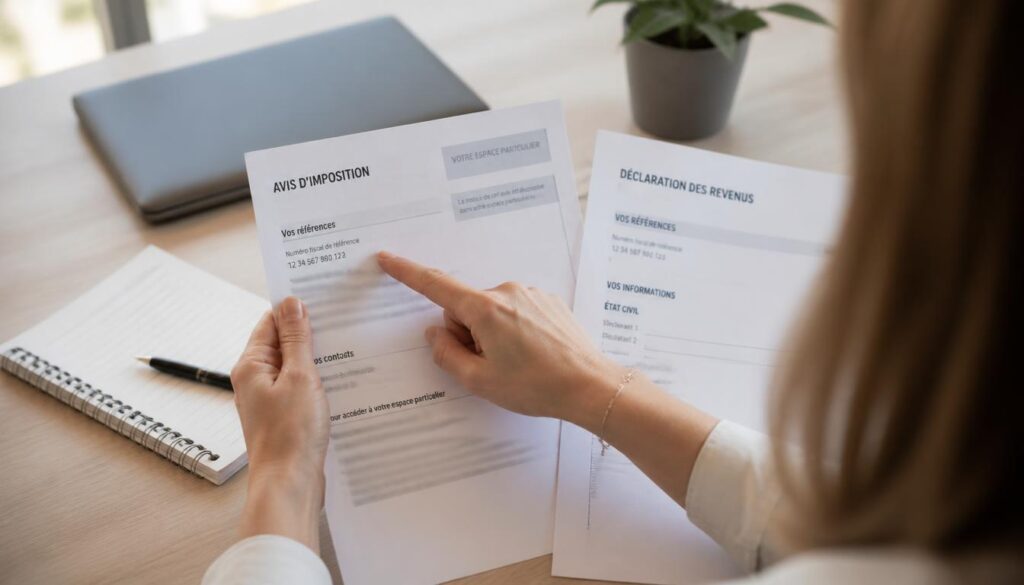
Le repère fiscal d’une entreprise se retrouve souvent dans un document officiel, un espace professionnel ou un avis reçu de l’administration. Vous pouvez aussi le rechercher dans un annuaire public, un répertoire d’entreprises ou un formulaire déjà rempli. Si la donnée manque, le bon réflexe consiste à contacter le service compétent et à demander une solution simple pour obtenir le bon numéro. En pratique, l’espace en ligne reste souvent le moyen le plus rapide pour retrouver une information fiscale à jour.
Commencez par vérifier vos documents récents, puis ouvrez votre espace en ligne si vous en avez un. Recherchez la ligne qui mentionne la donnée fiscale, comparez-la avec l’avis ou le formulaire utilisé, puis notez le numéro exact. Si l’entreprise ne dispose pas encore de cette référence, contactez l’administration ou le centre compétent. Cette démarche évite de perdre du temps et permet d’obtenir une solution fiable sans multiplier les recherches.
- Vérifier les documents fiscaux déjà reçus par l’entreprise.
- Consulter l’espace en ligne associé au dossier professionnel.
- Lire l’avis ou le formulaire où la donnée peut apparaître.
- Rechercher dans un annuaire ou un répertoire public si nécessaire.
- Contacter le service administratif en cas d’absence d’information.
Un dirigeant qui prépare une déclaration peut retrouver ce numéro dans son espace professionnel, tandis qu’une création récente passe souvent par un formulaire initial. Si le document est ancien, contrôlez la ligne exacte et la version du fichier avant de l’utiliser. Dans certains cas, l’annuaire donne une piste, mais seul le document officiel permet de valider la donnée. Cette vérification protège votre dossier et vous évite de renvoyer une mauvaise information à l’administration.
Les sources officielles à consulter en priorité
Les sources officielles restent la meilleure base pour retrouver une donnée fiscale fiable. L’espace en ligne de l’administration, le formulaire d’origine et le document fiscal reçu doivent être privilégiés avant tout annuaire ou répertoire. Si un doute persiste, contactez le service compétent plutôt que de vous fier à une copie non mise à jour. Dans ce type de démarche, l’information la plus récente prime toujours sur une version ancienne.
Un centre administratif peut aussi confirmer une donnée, surtout si votre entreprise a changé de situation ou si le dossier a été mis à jour. L’équipe en charge du suivi fiscal peut vous orienter vers la bonne rubrique, à condition d’avoir le bon formulaire ou l’avis sous les yeux. Gardez en tête qu’une actualité réglementaire peut modifier la présentation d’un numéro, même si la référence elle-même reste stable.
- Le portail fiscal et l’espace professionnel.
- Le formulaire initial ou le document officiel reçu.
- Le service administratif compétent en cas de doute.
La démarche pas à pas pour le retrouver
Le numéro fiscal d’une entreprise se retrouve plus vite avec une méthode simple et ordonnée. D’abord, recherchez la donnée dans vos documents. Ensuite, vérifiez qu’elle correspond bien à votre entreprise et à votre situation fiscale. Puis contactez le bon interlocuteur si la question reste ouverte. Enfin, obtenez une confirmation écrite pour sécuriser l’usage du numéro dans votre dossier.
Cette solution fonctionne bien lorsque vous devez utiliser un document pour une démarche urgente. Si la recherche en ligne ne suffit pas, passez par le service administratif concerné et demandez quelle référence fiscale doit être utilisée. Vous limitez ainsi les erreurs de saisie et vous gagnez du temps sur la suite du dossier.
- Rechercher la donnée dans les documents et l’espace en ligne.
- Vérifier que le numéro fiscal correspond au bon dossier.
- Contacter l’administration si l’information manque.
- Obtenir une confirmation avant d’utiliser la référence.
Les règles à connaître pour l’utiliser correctement
Un numéro fiscal doit être utilisé avec prudence, car il engage une déclaration, une imposition ou un échange professionnel. Chaque entreprise doit vérifier la bonne référence avant de déclarer un revenu, surtout quand plusieurs membres du dossier interviennent. Le cadre légal demande aussi de distinguer le NIF, le SPI et les autres références selon l’activité et le contexte international. Une société qui traite des revenus à l’étranger doit contrôler le taux, la référence et le formulaire avant tout envoi.
Pour une entreprise individuelle, la logique fiscale reste simple : un seul dossier, mais plusieurs pièces à déclarer selon le revenu. Dans une société, le membre chargé du suivi doit vérifier la donnée utilisée et s’assurer qu’elle correspond bien à l’administration concernée. En contexte international, le NIF peut changer de forme selon le pays, et le professionnel doit rester attentif à la règle applicable. Le bon réflexe consiste à déclarer avec le bon numéro, au bon moment, sans mélanger les références.
- Vérifier la référence fiscale avant toute déclaration de revenu.
- Déclarer avec le bon numéro selon l’activité et le statut.
- Contrôler le NIF, le SPI et les références internationales.
- Faire valider la donnée par le membre responsable du dossier.
- Consulter l’administration en cas de doute sur le taux ou le formulaire.
Dans une structure internationale, le NIF sert souvent de repère fiscal pour éviter les confusions entre pays. Un particulier qui devient membre d’un dossier professionnel doit aussi distinguer son revenu personnel de celui de l’entreprise. La société, elle, doit garder une trace claire de chaque déclaration pour éviter les doublons. Si un avis ancien circule encore, remplacez-le par une référence à jour et vérifiez la bonne imposition avant d’envoyer le document.
Les cas particuliers selon le statut et le contexte
Le traitement fiscal varie selon le statut, et un particulier n’utilise pas toujours la même référence qu’un membre d’une société. Dans une entreprise, le NIF peut s’appliquer différemment selon l’activité et le pays concerné. Le professionnel chargé du dossier doit donc vérifier le cadre légal avant de déclarer un revenu ou de transmettre une donnée à l’administration. En contexte international, le taux et la référence peuvent aussi changer selon la convention applicable.
Une société active à l’étranger doit garder une trace claire de chaque NIF utilisé. Un particulier membre d’un dossier mixte doit séparer son revenu personnel de la logique fiscale de l’entreprise. Le SPI reste un repère utile dans certains cas, mais il ne remplace pas le numéro fiscal attendu dans une déclaration professionnelle. Si le doute persiste, demandez une confirmation écrite avant toute imposition.
- Vérifier le statut du membre qui signe ou transmet la donnée.
- Contrôler le NIF utilisé dans un contexte international.
- Séparer revenu personnel et revenu professionnel.
- Confirmer la référence fiscale avant une déclaration sensible.
Les bons réflexes pour éviter les erreurs
Le numéro fiscal doit toujours être vérifié avant usage, surtout quand une déclaration part en ligne. Une entreprise gagne du temps si elle compare la référence au document source, plutôt que d’utiliser une copie ancienne. Le devoir de prudence est simple : déclarer avec une donnée à jour, garder une preuve, puis demander un avis professionnel si la situation semble ambiguë. Cette méthode réduit les erreurs et sécurise le traitement fiscal.
Pour rester serein, utilisez une solution de contrôle systématique à chaque envoi. La référence fiscale doit correspondre au bon dossier, au bon formulaire et à la bonne administration. Un professionnel peut aussi relire la pièce avant transmission, surtout si l’actualité réglementaire a changé. Ce réflexe évite de déclarer un mauvais numéro et protège votre dossier.
- Comparer la référence avec le document source avant usage.
- Déclarer uniquement une donnée à jour et vérifiée.
- Consulter un professionnel en cas de doute fiscal.
FAQ – Questions fréquentes sur les repères fiscaux d’une entreprise
Quelle différence entre un numéro fiscal et un SIREN ?
Le numéro fiscal sert au suivi fiscal, tandis que le SIREN identifie l’entreprise dans son ensemble. Le SIREN reste une référence administrative, pas une donnée de déclaration fiscale.
Peut-on retrouver ce repère dans un espace en ligne ?
Oui, un espace en ligne ou un formulaire peut afficher l’information. Si le numéro fiscal n’apparaît pas, contactez l’administration ou le service concerné.
Que faire si l’information manque sur un document ?
Vérifiez l’annuaire, le répertoire ou le document source, puis obtenez une confirmation auprès du service administratif. Pour une société, la question doit être traitée avant toute déclaration de revenu.
Le NIF est-il le même pour tous les pays ?
Non, le NIF varie selon le cadre fiscal et le pays. Une entreprise internationale doit donc vérifier la référence exacte avant toute imposition ou déclaration.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité