
Contrôle fiscal d’entreprise : jusqu’à combien d’années
 David
•
18 septembre 2026
Quand une lettre de l’administration arrive, le premier réflexe est souvent le même : combien de temps peut-elle vraiment regarder vos comptes ? Le contrôle fiscal entreprise remonte sur combien d’années est une question qui inquiète, mais la réponse est claire : en principe, l’administration peut revenir sur les trois dernières années, avec des extensions possibles selon les irrégularités. Ce cadre permet de comprendre ce qui peut encore être vérifié, ce qui est prescrit et comment préparer votre dossier sereinement.
Le point essentiel est le droit de reprise : il autorise l’administration à corriger certaines bases imposables passées tant que le délai n’est pas expiré. Pour vous, cela change tout, car une entreprise bien organisée sait quelles années restent exposées, quels documents garder et quand demander conseil. En pratique, ce contrôle ne se lit jamais au hasard ; il suit des règles précises, avec des délais, des exceptions et des conséquences bien différentes selon les cas.
Le droit de reprise expliqué simplement
Le droit fiscal de reprise est le pouvoir donné à l’administration de revenir sur une période encore rectifiable après un contrôle fiscal. Pour une entreprise, ce point est décisif, car il détermine les années que l’administration peut encore examiner. Le contrôle fiscal, lui, n’est que la vérification ; la reprise intervient ensuite si une base fiscale doit être corrigée. La prescription fixe la limite temporelle, tandis que le droit de reprise ouvre la fenêtre d’action du fisc. Pour approfondir ce sujet, consultez notre guide sur redressement fiscal entreprise impossible de payer.
Il faut distinguer quatre notions : le contrôle fiscal, le redressement fiscal, la prescription et le droit de reprise. Dans un dossier fiscal, l’administration compare les déclarations, les pièces comptables et les flux réels pour voir si une reprise est possible. Exemple simple : si un exercice clos en 2023 reste dans le délai, il peut encore être rectifié en 2026. Ce point aide à lire un dossier fiscal sans confusion.
Une règle de base à comprendre avant tout
La règle fiscale de base est simple : tant que le délai légal n’est pas expiré, l’administration peut exercer sa reprise. Ce contrôle fiscal porte alors sur les exercices encore ouverts et sur les éléments déclarés par l’entreprise. Le droit fiscal ne vise pas à sanctionner automatiquement, mais à permettre une correction si une base fiscale est inexacte. Dans une lecture pratique, on regarde toujours la date de dépôt, la date de clôture et le délai de reprise applicable.
Pourquoi la prescription ne se confond pas avec le contrôle
La prescription fiscale ne signifie pas qu’aucun contrôle n’est possible ; elle signifie seulement qu’une reprise n’est plus autorisée sur cette période. L’administration peut donc contrôler des pièces sans pouvoir toujours rectifier l’impôt. C’est un point fiscal souvent mal compris. Une entreprise peut recevoir une demande d’éclaircissement, mais si le délai est expiré, la reprise devient impossible. Cette nuance entre contrôle et prescription évite bien des erreurs de lecture.
- Contrôle fiscal : vérification des déclarations et des pièces.
- Redressement : correction possible d’une base fiscale.
- Prescription : fin du délai de reprise.
- Droit de reprise : période encore ouverte pour l’administration.
Jusqu’à trois ans de remontée en pratique
Le délai fiscal de droit commun est de trois ans pour la plupart des impôts, et c’est la base à retenir pour une entreprise. En pratique, un contrôle fiscal peut donc remonter sur trois années d’exercice, à partir de la date de clôture ou du dépôt selon l’impôt. Ce délai fiscal s’applique souvent à l’IS, à l’IR et à la TVA. L’administration vérifie alors les bases déclarées, les écarts éventuels et la cohérence des montants.
Pour calculer la période examinable, partez de l’année du contrôle fiscal et remontez de trois exercices complets. Si le contrôle intervient en 2026, la base fiscalement contrôlable couvre en général 2025, 2024 et 2023, selon la date de clôture. Ce point est très concret : l’administration ne repart pas au hasard, elle suit le délai légal. L’entreprise doit donc identifier chaque exercice encore ouvert avant tout échange.
| Date du contrôle | Années en principe contrôlables |
|---|---|
| Contrôle en 2026 | 2025, 2024, 2023 |
| Contrôle en 2025 | 2024, 2023, 2022 |
| Contrôle en 2024 | 2023, 2022, 2021 |
Ce délai fiscal de trois ans concerne surtout les impôts déclaratifs courants, avec une logique simple : l’administration dispose d’une base de reprise limitée. Les trois points à retenir sont les suivants :
- L’IS peut être vérifié sur les trois derniers exercices clos.
- L’IR suit la même logique pour les revenus déclarés.
- La TVA reste contrôlable sur la période de droit commun.
Comment calculer les trois dernières années
Le calcul fiscal des trois dernières années dépend de la date de dépôt et de la clôture de l’exercice. Une entreprise qui clôt au 31 décembre voit généralement son exercice 2023 encore contrôlable en 2026, tant que le délai fiscal n’est pas expiré. L’administration raisonne en période de reprise, pas en simple année civile. Ce point évite les mauvaises surprises lors d’un contrôle fiscal.
Les impôts concernés par la règle générale
La règle fiscale générale vise surtout l’IS, l’IR et la TVA, car ces impôts reposent sur des déclarations régulières. L’administration vérifie alors les montants déclarés, les justificatifs et la cohérence comptable. Pour une entreprise, ce délai fiscal standard reste le repère le plus fréquent. Il ne faut toutefois pas oublier que certains cas particuliers allongent la reprise au-delà de trois ans.
Dans quels cas le délai passe à six ans ?
Le délai fiscal de reprise passe à six ans lorsqu’une déclaration comporte un manquement significatif ou une anomalie déclarative. L’administration peut alors remonter plus loin qu’en situation normale, car la base fiscale a été faussée par une omission, une erreur ou une rectification incomplète. Pour une entreprise, ce point mérite attention : une simple inexactitude peut élargir la période examinée. Le contrôle fiscal devient alors plus large, surtout si les documents ne concordent pas.
Les cas les plus fréquents sont les suivants :
- Déclaration déposée hors délai ou incomplète.
- Anomalie sur la TVA ou sur le résultat fiscal.
- Oubli d’un document comptable justificatif.
- Rectification partielle qui laisse subsister une incohérence.
Dans ces situations, l’administration peut demander une rectification sur une période de six ans. Le point clé est la qualité de la déclaration : si elle est imprécise, la reprise s’allonge. Une anomalie sur un document comptable, par exemple une facture manquante ou un montant mal ventilé, peut suffire à justifier un contrôle fiscal plus étendu. Le dossier fiscal doit donc rester cohérent du premier au dernier document.
Les erreurs qui rallongent la période de reprise
Les erreurs fiscales qui rallongent la reprise sont souvent simples mais coûteuses : une déclaration oubliée, une base mal calculée ou une rectification incomplète. L’administration regarde en priorité les écarts répétés et les incohérences entre la comptabilité et la déclaration. Ce cas n’est pas rare dans les petites structures, surtout quand le suivi comptable est irrégulier. Le contrôle fiscal peut alors remonter sur six ans si l’anomalie est caractérisée.
Ce que l’administration vérifie en priorité
L’administration fiscale vérifie d’abord la déclaration, puis les pièces et enfin la cohérence comptable. Elle cherche les erreurs de TVA, les résultats sous-évalués et les documents manquants. Dans un cas de manquement, la reprise devient plus large et le délai fiscal s’étend. Pour l’entreprise, le bon réflexe consiste à relire chaque exercice avec ses justificatifs avant tout échange.
Pourquoi certains dossiers remontent à dix ans ?
Le délai fiscal peut atteindre dix ans dans les cas les plus graves, notamment en présence de fraude ou d’activité occulte. Ce contrôle fiscal très étendu vise les situations où l’administration estime qu’il y a eu dissimulation volontaire, absence totale de déclaration ou compte étranger non déclaré. Pour une entreprise, ce point change tout : la reprise ne porte plus seulement sur une erreur, mais sur une stratégie de dissimulation.
Les situations les plus sensibles sont les suivantes :
- Fraude fiscale organisée avec fausses écritures ou fausses factures.
- Activité occulte sans déclaration d’existence ni dépôt régulier.
- Compte étranger non déclaré utilisé pour masquer des flux.
L’activité occulte désigne une activité exercée sans déclaration au fisc, parfois sans immatriculation correcte et sans dépôt de documents. Dans ce cas, l’administration fiscale peut remonter sur dix ans, car le point de départ du délai est aggravé par la dissimulation. Le compte à l’étranger non déclaré est également un signal fort : il peut révéler une fraude et justifier une reprise très longue. Pour l’entreprise, les conséquences juridiques peuvent être lourdes, avec pénalités et poursuites.
Les situations les plus sensibles pour l’administration
L’administration fiscale regarde d’abord les flux non déclarés, les comptes bancaires cachés et les incohérences répétées. Un contrôle fiscal devient particulièrement sensible quand la fraude est structurée ou quand l’activité occulte dure plusieurs exercices. Ce cas entraîne souvent une reprise élargie et une analyse détaillée de chaque compte. Le délai de dix ans n’est jamais anodin : il traduit une suspicion forte.
Quand la fraude change complètement la lecture du dossier
Quand la fraude est avérée, la lecture fiscale du dossier change de nature. L’administration ne cherche plus seulement une erreur de déclaration, elle reconstitue les flux et la réalité de l’activité. Un compte étranger, un document caché ou une activité occulte peuvent suffire à déclencher une reprise maximale. Pour une entreprise, ce point impose une vigilance absolue.
Comment se déroule une vérification en entreprise
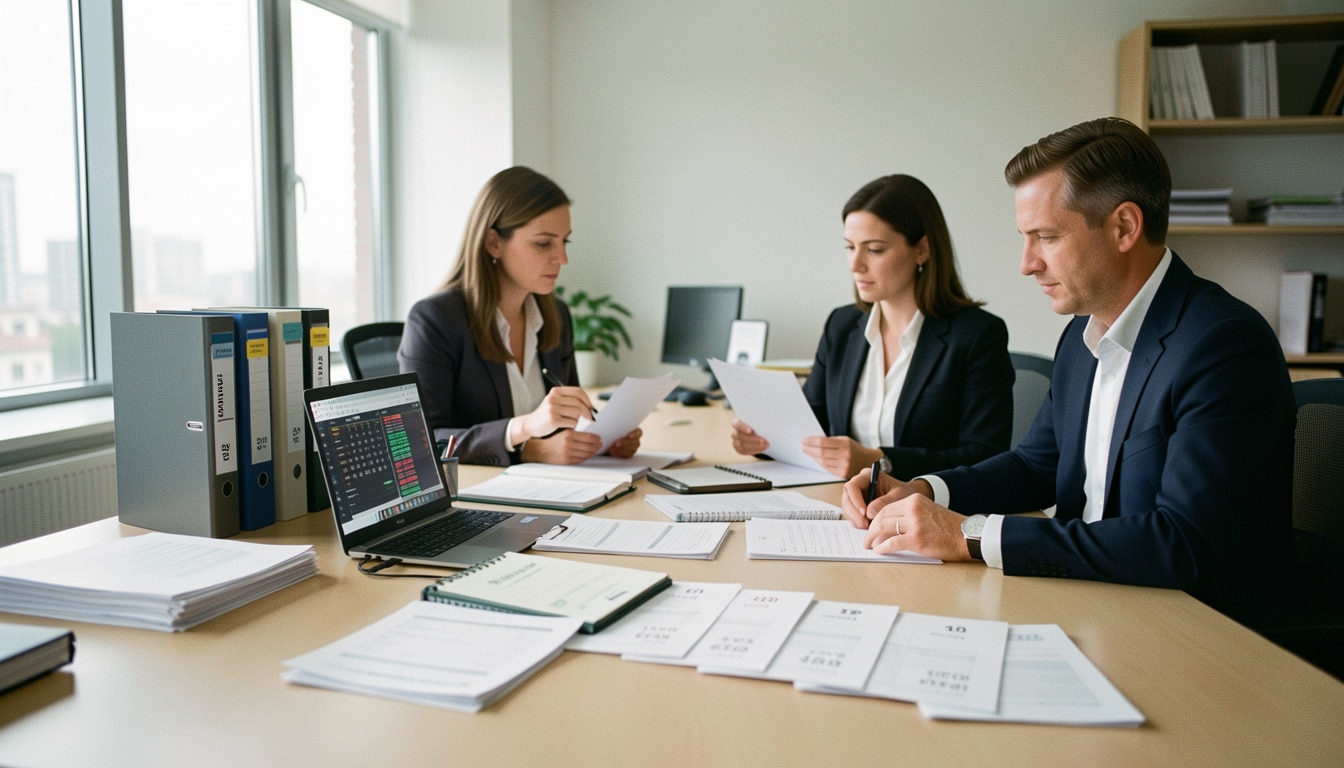
La procédure fiscale de vérification en entreprise commence souvent par un avis de vérification, puis par l’examen de la comptabilité. Le vérificateur ou le contrôleur demande des pièces, compare les écritures et vérifie la cohérence des déclarations. Le contrôle fiscal peut être sur pièces ou sur place, selon la taille du dossier et les enjeux. Pour l’entreprise, cette procédure reste encadrée par le droit et par le contradictoire.
Les grandes étapes de la procédure sont les suivantes :
- Réception de l’avis de vérification.
- Préparation des documents et des pièces demandées.
- Analyse de la comptabilité par le vérificateur.
- Échanges contradictoires avec le contrôleur.
- Réponse de l’entreprise avant toute rectification.
L’avis de vérification annonce officiellement le contrôle fiscal et précise le périmètre. Ensuite, le vérificateur peut demander un document précis, une pièce justificative ou un extrait comptable. La procédure fiscale laisse une place au contradictoire : l’entreprise peut expliquer, corriger ou contester. Cette possibilité de réponse est essentielle, car elle permet de défendre une comptabilité cohérente avant toute reprise.
Les grandes étapes de la procédure
La procédure fiscale suit un ordre clair : avis, vérification, échanges, puis éventuelle proposition de rectification. Le contrôleur examine la comptabilité, puis le vérificateur formule ses demandes. Chaque pièce compte, car elle sert à justifier une écriture ou à lever une contradiction. Pour une entreprise, la bonne lecture du contrôle fiscal passe par cette chronologie.
Les documents à présenter au vérificateur
Le vérificateur demande souvent les livres comptables, les factures, les relevés bancaires et les déclarations fiscales. Un document manquant peut compliquer la vérification et créer une contradiction. La comptabilité doit rester lisible, classée et complète. Plus les pièces sont prêtes, plus la procédure fiscale est fluide pour l’entreprise.
Les bons réflexes pour limiter le risque de redressement
Le risque de redressement fiscal baisse fortement quand la comptabilité est suivie avec rigueur et que les documents sont archivés proprement. Un avocat fiscaliste ou un expert-comptable peut repérer une faiblesse avant qu’un contrôle fiscal ne commence. Pour une entreprise, la prévention reste souvent moins coûteuse qu’un redressement. En 2026, un audit préventif simple peut coûter entre 800 et 2 500 euros selon la taille du dossier, bien moins qu’une reprise mal préparée.
Les bonnes pratiques de prévention sont les suivantes :
- Classer chaque fichier comptable par exercice et par nature.
- Vérifier les déclarations avant dépôt avec le comptable.
- Conserver chaque document justificatif pendant la durée utile.
- Faire relire les zones à risque par un avocat fiscaliste.
Attention aussi aux écarts entre finance et comptabilité : un fichier bancaire incomplet, une facture oubliée ou une ventilation mal faite peuvent créer un risque de redressement. Une entreprise gagne à préparer ses exercices en amont, surtout si le contrôle fiscal paraît probable. Cette attention limite les surprises, sécurise les réponses et réduit la possibilité d’une reprise défavorable.
Anticiper avant qu’un contrôle ne commence
Anticiper un contrôle fiscal, c’est vérifier ses clôtures, ses fichiers et ses justificatifs avant toute demande de l’administration. Le comptable peut repérer une anomalie de TVA, un document manquant ou une incohérence de finance. Cette préparation réduit le risque de redressement et améliore la qualité du dossier. Un exercice bien tenu reste toujours plus simple à défendre.
Se faire accompagner au bon moment
Un avocat fiscaliste intervient dès qu’un risque de redressement devient crédible ou qu’une demande de l’administration paraît complexe. Le comptable gère la cohérence quotidienne, mais l’avocat apporte une stratégie de réponse et de contestation. Cette possibilité d’accompagnement est précieuse pour sécuriser la procédure. Mieux vaut consulter tôt que corriger trop tard.
FAQ – Questions fréquentes sur la durée de remontée fiscale
Un contrôle fiscal d’entreprise remonte-t-il toujours sur trois ans ?
Non, le délai fiscal de trois ans est la règle de base, mais l’administration peut aller plus loin selon les cas. Le contrôle fiscal reste limité par la prescription, sauf manquement ou fraude. Le point à retenir est simple : trois ans en principe, davantage dans certaines situations.
Peut-on aller au-delà de trois ans en cas de manquement déclaratif ?
Oui, un manquement déclaratif peut porter le délai fiscal à six ans. L’administration considère alors qu’une reprise plus longue est justifiée. Ce cas vise souvent une déclaration incomplète, une omission ou un document manquant. Le redressement devient alors possible sur une période élargie.
Dans quels cas la période peut-elle atteindre dix ans ?
La période fiscale peut atteindre dix ans en cas de fraude, d’activité occulte ou de compte étranger non déclaré. L’administration applique alors un délai de reprise renforcé. Ce cas concerne les situations les plus graves, avec dissimulation volontaire et contrôle approfondi.
Quelle différence entre prescription fiscale et droit de reprise ?
La prescription fiscale met fin au délai pendant lequel l’administration peut agir. Le droit de reprise, lui, désigne la faculté de revenir sur une période encore ouverte. En pratique, la prescription borne le contrôle fiscal et la reprise.
Un redressement suit-il automatiquement chaque contrôle ?
Non, un contrôle fiscal ne débouche pas automatiquement sur un redressement. L’administration peut conclure qu’aucune correction n’est nécessaire. Le point important est la cohérence des pièces et la réponse apportée pendant la procédure.
Quels documents faut-il conserver pour sécuriser sa comptabilité ?
Il faut conserver les factures, les relevés bancaires, les déclarations fiscales et les pièces comptables utiles. Un document bien archivé facilite la défense en cas de contrôle. Le comptable peut aussi vous aider à organiser ce dossier et à réduire le risque de redressement.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité