
Autoliquidation de la TVA en sous-traitance BTP
 David
•
12 septembre 2026
Dans un chantier, la TVA peut vite devenir un casse-tête si vous ne savez pas qui la collecte, qui la déclare et qui la paie. Le sous traitant autoliquidation constitue justement un mécanisme simple à comprendre quand on travaille dans le BTP, car il modifie la facturation et sécurise la chaîne fiscale. En pratique, il permet d’éviter les erreurs de TVA entre entreprises, garantit une gestion plus propre des chantiers et facilite le suivi comptable. Si vous suivez les bonnes étapes, ce fonctionnement devient vraiment clair, même pour une petite entreprise de maçonnerie ou de second œuvre.
Dans ce guide, vous allez voir l’autoliquidation de la TVA chez le sous-traitant sous un angle concret, avec des exemples, des mentions de facture et des conseils pour déclarer sans stress. L’idée est simple : comprendre le principe, repérer les cas où il s’applique et éviter les oublis qui coûtent cher. Sur un chantier à Lyon, à Nantes ou en Île-de-France, la logique reste la même, et elle mérite d’être maîtrisée dès la première facture.
Comprendre le mécanisme en une minute
Pourquoi la TVA ne passe pas par le sous-traitant
Dans ce secteur, l’autoliquidation repose sur une idée très simple : le sous-traitant réalise le travail, mais il ne collecte pas la TVA sur sa facture. C’est l’entreprise donneuse d’ordre qui reprend la taxe dans sa propre déclaration, car elle supporte l’obligation fiscale. Cette autoliquidation évite une circulation inutile de TVA entre acteurs du BTP et clarifie la facturation. Pour un client professionnel, le mécanisme reste lisible dès qu’on identifie bien qui exécute la prestation et qui reçoit le document.
Autrement dit, l’autoliquidation n’est pas une option pratique, mais une règle fiscale qui s’impose dans certaines opérations de sous-traitance. L’entreprise qui reçoit la facture doit donc vérifier la mention attendue, puis intégrer la taxe dans sa comptabilité au bon moment. Ce fonctionnement protège la chaîne de travaux, limite les erreurs et aide chaque intervenant à tenir son rôle sans confusion.
Qui déclare la taxe et à quel moment
Dans une autoliquidation bien traitée, c’est le preneur du service qui déclare la TVA sur sa propre déclaration, au moment de l’enregistrement fiscal habituel. Le sous-traitant, lui, facture hors taxe et ne reverse rien sur cette opération. Cette autoliquidation devient donc une étape de gestion, pas une charge supplémentaire pour celui qui réalise le chantier. L’entreprise principale doit simplement reporter la base imposable dans sa déclaration, puis suivre l’écriture comptable correspondante.
- Le principe : la TVA ne figure pas sur la facture du sous-traitant.
- Les acteurs : un sous-traitant exécute, un client professionnel autoliquide.
- Le rôle fiscal : la taxe est déclarée par l’entreprise donneuse d’ordre.
Dans quels travaux du bâtiment la règle s’applique
Les opérations de sous-traitance visées
Dans le bâtiment, l’autoliquidation vise surtout les travaux réalisés en sous-traitance sur un chantier, qu’il s’agisse de gros œuvre, de second œuvre ou de finitions techniques. Dès qu’un travail est confié à une autre entreprise dans le secteur, l’autoliquidation peut entrer en application si les conditions sont réunies. Le matériau livré seul ne suffit pas toujours : c’est la prestation de travail qui compte. Ce cas revient souvent chez les artisans qui interviennent après un entrepreneur principal.
Pour vous repérer, retenez que l’autoliquidation suit la logique du chantier, pas celle d’une simple vente. Si la mission porte sur une intervention de pose, de réparation ou de réalisation intégrée à l’ouvrage, la règle peut partir de là. En revanche, un achat isolé de fournitures reste hors du dispositif. C’est ce cas précis qui évite bien des confusions au moment de facturer.
Les limites à connaître avant de facturer
Avant de facturer, il faut vérifier si le travail entre vraiment dans le périmètre de l’autoliquidation. Certaines prestations ne relèvent pas de cette application, notamment quand il n’y a pas de lien direct avec un chantier de bâtiment ou quand la sous-traitance n’est pas établie. Dans le secteur, une mauvaise qualification change tout : la facture, la TVA et le suivi administratif. Mieux vaut donc contrôler le contrat et le contexte d’exécution avant d’émettre le document.
- Travaux concernés : interventions de sous-traitance sur un chantier de bâtiment.
- Travaux exclus : ventes de matériau seules ou prestations sans lien chantier.
- Conditions : sous-traitance identifiée et client professionnel.
- Exemple : pose, rénovation ou installation technique intégrée à l’ouvrage.
Les rôles du donneur d’ordre, du preneur et du fournisseur
Comment reconnaître le bon interlocuteur
Pour bien appliquer l’autoliquidation, il faut identifier le bon interlocuteur dès le contrat. Le donneur d’ordre est l’entreprise qui commande le chantier, le sous-traitant exécute, et le fournisseur intervient parfois à part. Cette distinction compte, car l’autoliquidation ne suit pas n’importe quelle relation commerciale. L’entreprise principale doit savoir à qui elle confie le travail, puis vérifier que l’entrepreneur sous-traitant est bien celui qui facture la prestation concernée.
Le client final, lui, n’est pas toujours celui qui déclare la TVA. Tout dépend de la chaîne contractuelle et du devoir de chacun. Pour lier correctement les responsabilités, il faut un contrat clair, une mission définie et une facture cohérente. Une entreprise sérieuse gagne du temps quand elle identifie précisément qui porte l’obligation fiscale et qui supporte la gestion du dossier.
Ce que chacun doit faire dans la chaîne de travaux
Dans la chaîne, chaque entreprise a une mission précise : le sous-traitant réalise le travail, le donneur d’ordre autoliquide, et le fournisseur reste en dehors du mécanisme si sa vente n’est pas liée à une prestation. L’autoliquidation ne fonctionne bien que si chacun respecte son devoir documentaire et fiscal. Le contrat sert alors de repère, car il permet de lier la mission au bon régime de TVA et d’éviter une confusion entre achat de matériel et prestation de chantier.
- Le sous-traitant : il exécute et facture hors TVA quand le régime s’applique.
- L’entreprise principale : elle autoliquide et déclare la taxe.
- Le fournisseur : il facture selon son propre régime, sans confusion avec le chantier.
Facture, mentions et traitement administratif
Les mentions à inscrire pour rester conforme
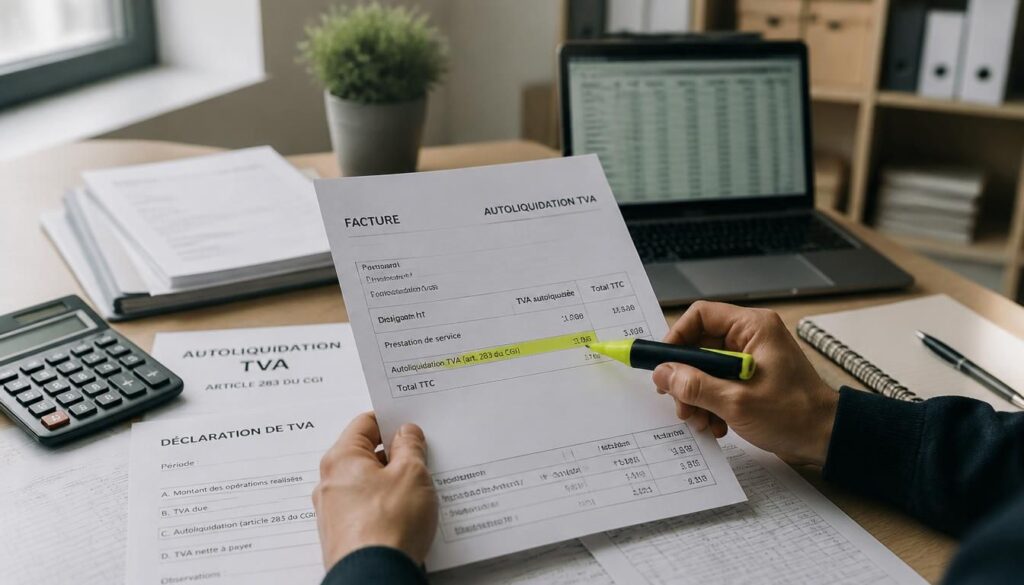
Pour facturer correctement, la facture doit être claire, lisible et conforme. En pratique, l’autoliquidation demande une mention explicite, l’absence de TVA facturée et un document bien structuré pour la gestion comptable. Si vous utilisez une facturation électronique, vérifiez que le bon modèle est paramétré. Une entreprise qui prépare ses documents avec rigueur réduit immédiatement les risques d’erreur et facilite le contrôle interne.
Les mentions à inscrire sont simples à retenir : identité des parties, description du travail, base HT, référence à l’autoliquidation et date du bon d’intervention si nécessaire. Cette mention protège le traitement administratif et aide le comptable à enregistrer l’opération sans hésitation. Quand tout est propre, le dossier avance vite et la TVA est traitée sans friction.
| Facture correcte | Facture erronée |
|---|---|
| Facture HT avec mention d’autoliquidation | TVA ajoutée à tort sur la ligne de travaux |
| Références du chantier et du contrat | Absence de mention ou libellé flou |
| Traitement comptable cohérent | Risque de double comptabilisation |
Les erreurs de facture qui créent un risque
La première erreur consiste à facturer la TVA alors que l’autoliquidation s’applique. La deuxième est d’oublier la mention attendue sur le document. La troisième touche souvent la gestion interne : un bon d’intervention mal relié au chantier complique le suivi. Enfin, la facture électronique mal paramétrée peut générer un écart comptable. Ces erreurs créent un risque fiscal réel, car elles brouillent la lecture de l’opération.
- Facturer avec TVA au lieu d’émettre une facture HT.
- Oublier la mention d’autoliquidation sur le document.
- Mal rattacher la facture au bon chantier.
- Ne pas contrôler le traitement comptable avant envoi.
Déclarer la TVA sans se tromper
Où reporter l’opération dans la TVA
Pour déclarer correctement, il faut reprendre la base HT dans la déclaration de TVA du donneur d’ordre, au bon jour d’opération. L’autoliquidation ne change pas la nature fiscale du travail, elle change seulement le redevable. Sur le plan financier, cela permet de déclarer et de récupérer la taxe selon les règles habituelles. Le plus important est de suivre une base précise, issue de la facture reçue, puis de l’appliquer sans décalage.
Dans la pratique, l’autoliquidation doit figurer dans le bon cadre déclaratif, avec une écriture cohérente entre la facture et la déclaration. Si vous devez déclarer plusieurs chantiers, séparez bien chaque opération pour éviter les mélanges. Une bonne base de suivi comptable simplifie le contrôle et sécurise l’ensemble du dossier fiscal.
Comment sécuriser le suivi administratif
Pour sécuriser le suivi, gardez une trace de chaque opération, du contrat jusqu’à la déclaration. L’autoliquidation devient alors un réflexe : facture reçue, contrôle du libellé, enregistrement, puis déclaration. Une entreprise qui applique une méthode simple limite les oublis et peut déclarer plus sereinement. Le suivi financier gagne aussi en lisibilité, surtout quand plusieurs sous-traitants interviennent sur le même chantier.
- Vérifier la facture dès réception.
- Rattacher l’opération au bon chantier.
- Contrôler la base déclarée.
- Archiver le document avec le contrat.
Exemples concrets sur un chantier de BTP
Exemple de facture entre deux entreprises
Prenons un cas simple : une entreprise générale confie à un sous-traitant la pose de cloisons sur un chantier de bureaux. Le travail est réalisé en sous-traitance, donc l’autoliquidation s’applique. Le sous-traitant émet une facture de 4 800 € HT sans TVA, avec la mention adaptée. L’entreprise principale reprend ensuite cette base dans sa déclaration. Ce type de cas est fréquent, et il montre bien comment la prestation circule sans TVA sur la facture initiale.
Autre cas : un entrepreneur de peinture intervient après le gros œuvre et facture 2 150 € HT pour une prestation intégrée au chantier. Là encore, l’autoliquidation s’applique si la relation contractuelle est bien établie. Enfin, si vous achetez seulement 900 € de matériau sans pose, le traitement fiscal change totalement. C’est bien la nature du travail qui décide.
Ce qui change dans le calcul du montant
Le montant facturé reste HT chez le sous-traitant, mais la TVA n’a pas disparu : elle est simplement déplacée chez le donneur d’ordre. Cela change la lecture du montant à payer et du montant à déclarer. Dans un cas d’autoliquidation, le sous-traitant encaisse 3 200 € HT, tandis que l’entreprise principale enregistre la taxe dans sa propre comptabilité. Le bien livré ou le travail réalisé reste identique, seul le circuit fiscal change.
- Cas 1 : facture HT de 4 800 €, TVA autoliquidée par l’entreprise principale.
- Cas 2 : prestation de peinture à 2 150 € HT, même logique fiscale.
- Cas 3 : vente de matériau seule, régime différent et TVA classique.
Taux, seuils et cas limites à surveiller
Quand la règle ne s’applique pas
L’autoliquidation ne couvre pas toutes les situations du BTP. Si la prestation sort du champ de la sous-traitance ou si l’opération n’est pas directement liée au chantier, la franchise ou le régime classique peuvent redevenir pertinents. Dans certains cas, le taux habituel s’applique normalement. Cette situation mérite d’être examinée avant d’émettre la facture, surtout quand le dossier mélange plusieurs natures de travaux.
Le secteur du btp impose donc une lecture attentive du contrat et de la mission. Un seuil mal interprété peut faire croire qu’une autoliquidation est obligatoire alors qu’elle ne l’est pas, ou l’inverse. C’est important, car la règle dépend du contexte réel de l’opération et de la qualité du lien entre les parties.
Les points de vigilance sur les seuils
Les seuils n’annulent pas l’autoliquidation, mais ils influencent certaines vérifications préalables, notamment en franchise de TVA. Si votre entreprise est en franchise, vous devez rester vigilant sur la nature de l’opération et sur le statut du client. Le seuil de chiffre d’affaires ne suffit pas à lui seul pour décider. Il faut aussi regarder la relation de sous-traitance, la facture et le champ du chantier.
- Vérifier le seuil de franchise avant l’émission de la facture.
- Contrôler si la situation relève vraiment de la sous-traitance.
- Comparer le cas avec le régime de TVA applicable.
- Relire le contrat pour éviter une mauvaise application.
Erreurs fréquentes, fraude et risques fiscaux
Les oublis qui coûtent cher
Les erreurs les plus courantes sont connues : TVA facturée à tort, mention oubliée, contrat mal rédigé, autoliquidation mal appliquée et facture mal enregistrée. Ces oublis peuvent créer un risque de fraude involontaire, surtout quand l’entreprise pense bien faire mais traite mal la base fiscale. Le comptable doit donc vérifier chaque pièce, car une simple erreur de libellé peut déclencher un contrôle plus long.
Le bon réflexe consiste à relier chaque facture au bon chantier et au bon devoir fiscal. Si un sous-traitant applique la TVA alors que le régime exige l’autoliquidation, le risque augmente immédiatement. À l’inverse, une entreprise qui documente bien ses échanges réduit la fraude et protège sa trésorerie.
Comment éviter un redressement
Pour éviter un redressement, mettez en place une procédure simple : contrôle du contrat, vérification de la facture, suivi comptable et validation fiscale avant envoi. L’autoliquidation doit être traitée comme une règle de gestion, pas comme une exception improvisée. Une entreprise qui forme ses équipes sur ce point limite fortement les erreurs et sécurise ses relations avec l’administration fiscale.
- Vérifier la mention sur chaque facture.
- Conserver les contrats et bons de chantier.
- Former le service comptable à l’autoliquidation.
- Contrôler les écritures avant la déclaration.
- Corriger vite toute anomalie détectée.
Cadre légal, outils et bonnes pratiques pour durer
Pourquoi s’appuyer sur les textes officiels
Le cadre légal repose sur le CGI, qui fixe la base de l’autoliquidation pour les opérations concernées. S’appuyer sur ces textes évite les interprétations hasardeuses et aide l’entreprise du bâtiment à rester conforme. La mise en application doit toujours être reliée à la règle officielle, car la gestion quotidienne ne remplace jamais la norme fiscale. En cas de doute, le CGI reste le point d’ancrage le plus fiable.
Cette lecture officielle protège aussi la documentation interne. Quand un document, une facture ou un contrat renvoie clairement au bon article du CGI, la chaîne de traitement devient plus robuste. L’autoliquidation gagne alors en sécurité, et vous savez sur quel fondement vous appuyer.
Les outils utiles pour fiabiliser la gestion
Pour durer, une entreprise peut s’appuyer sur un logiciel de facturation électronique, une checklist de contrôle et un archivage numérique bien organisé. Ces outils lient plus facilement le document au chantier, au contrat et à la déclaration. En 2026, beaucoup de structures du bâtiment gagnent déjà plusieurs heures par mois grâce à cette organisation. L’autoliquidation devient plus simple quand le processus est automatisé et tracé.
| Outil | Usage et gain |
|---|---|
| Logiciel de facturation | Automatise la mention et réduit les oublis |
| Archivage électronique | Retrouve vite contrat, facture et bon |
| Checklist interne | Sécurise la gestion avant déclaration |
- Relire le CGI avant toute mise en application.
- Automatiser les mentions sur la facture électronique.
- Archiver chaque document avec le chantier associé.
- Former les équipes à la chaîne de gestion.
FAQ – Questions fréquentes sur la TVA en sous-traitance
Qui doit déclarer la TVA dans une sous-traitance BTP ?
C’est le donneur d’ordre qui doit déclarer la TVA lorsque l’autoliquidation s’applique. Le sous-traitant facture hors taxe et n’ajoute pas la TVA sur son document. Cette obligation fiscale repose donc sur l’entreprise principale, qui reprend la base dans sa propre déclaration.
Le sous-traitant doit-il faire apparaître la TVA sur sa facture ?
Non, il ne doit pas facturer la TVA dans le cas prévu par le régime. Il doit en revanche faire apparaître la mention adaptée à l’autoliquidation, afin que le client comprenne le traitement attendu. Sans cette mention, le risque d’erreur augmente vite.
Que faire si la mention d’autoliquidation a été oubliée ?
Il faut corriger la facture ou émettre un avoir selon la situation, puis renvoyer un document conforme. L’entreprise doit aussi vérifier son enregistrement comptable pour éviter un écart dans la déclaration. Plus la correction est rapide, plus le risque fiscal diminue.
La règle s’applique-t-elle à tous les travaux du bâtiment ?
Non, elle vise surtout les opérations de sous-traitance liées à certains travaux de bâtiment. Il faut toujours vérifier la nature du chantier, le contrat et le rôle de chaque acteur. Tous les travaux ne relèvent donc pas automatiquement de l’autoliquidation.
Faut-il vérifier le seuil ou la franchise avant de facturer ?
Oui, car ces éléments aident à sécuriser le traitement de l’opération. Le seuil et la franchise ne suffisent pas seuls, mais ils font partie des points de contrôle utiles avant d’émettre une facture. Cela évite une mauvaise application du régime.
Où trouver la base légale dans le CGI ?
La base légale se trouve dans le CGI, qui encadre l’autoliquidation en sous-traitance dans le BTP. En cas de doute, mieux vaut relire le texte officiel ou demander un avis comptable. C’est la meilleure façon de rester conforme et de limiter les erreurs.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité